
Wat is een hypotheek?
Een hypotheek is een lening waarmee je doorgaans een woning koopt, bouwt of verbouwt. In het dagelijkse taalgebruik verwijst het woord meestal naar de hypothecaire lening. Juridisch gezien is een hypotheek echter een waarborg op een onroerend goed. Die waarborg geeft de kredietgever zekerheid als de lening niet wordt terugbetaald.
Hoe werkt een hypothecaire lening?
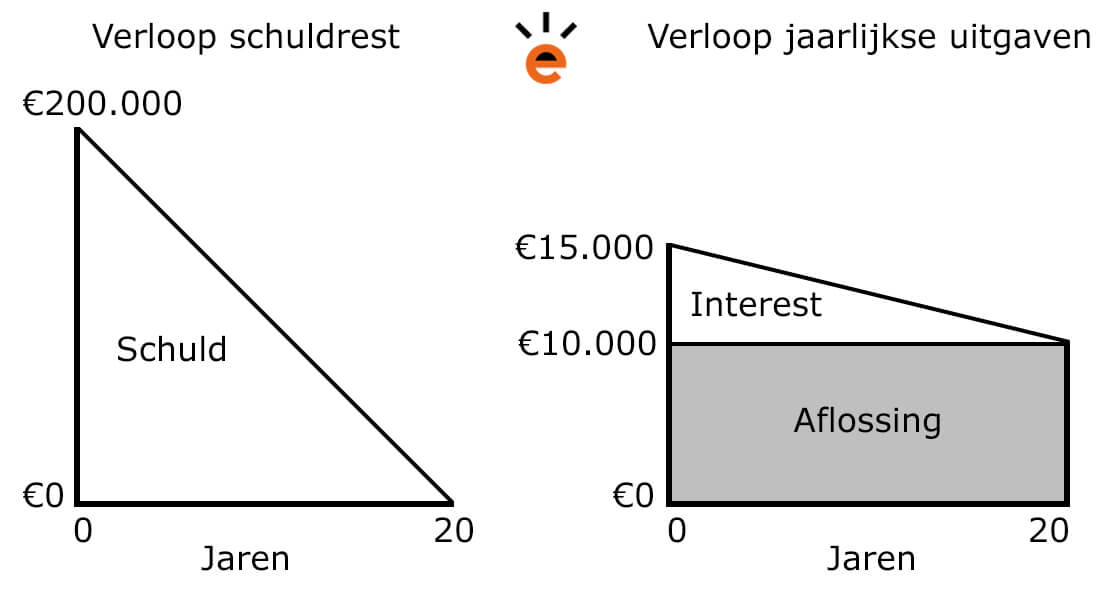
Bij een hypothecaire lening leent een bank of andere kredietgever je een bedrag. Je betaalt dat bedrag terug volgens de afspraken in je kredietovereenkomst, meestal met maandelijkse aflossingen. Die bestaan doorgaans uit een deel kapitaal en een deel interest.
De woning dient vaak als waarborg voor de lening. Als je je betalingsverplichtingen ernstig niet nakomt, kan de kredietgever onder bepaalde voorwaarden stappen ondernemen om de schuld terug te vorderen. Een hypotheek betekent dus niet dat de bank meteen eigenaar wordt van je woning.
Belangrijke onderdelen van je hypotheek
- Het geleende bedrag: hoeveel je leent, hangt onder meer af van de aankoopprijs, je eigen middelen en wat je financieel kan terugbetalen.
- De rentevoet: dit is de vergoeding die je betaalt voor het geleende bedrag. De rentevoet kan vast zijn of variabel, volgens de voorwaarden van je krediet.
- De looptijd: dat is de periode waarin je de lening terugbetaalt. Een langere looptijd kan de maandelijkse aflossing verlagen, maar kan de totale interestkosten verhogen.
- De terugbetalingsmethode: vaak betaal je elke maand een vast bedrag. Hoe dat bedrag is samengesteld, staat in het aflossingsplan.
Vaste of variabele rentevoet?
Bij een vaste rentevoet blijft de rentevoet gedurende de afgesproken periode gelijk. Daardoor zijn je aflossingen beter voorspelbaar. Bij een variabele rentevoet kan de rente op vastgelegde momenten wijzigen, binnen de grenzen en volgens de regels in je kredietovereenkomst. Je maandelijkse aflossing of de looptijd kan daardoor veranderen.
Welke formule het best past, hangt af van je budget, je voorkeur voor zekerheid en de voorwaarden van het aanbod. Vergelijk daarom niet alleen de rentevoet, maar ook de totale kosten en de mogelijke gevolgen van een renteherziening.
Welke kosten komen erbij kijken?
Naast de aankoopprijs en de maandelijkse aflossingen zijn er kosten verbonden aan het afsluiten van een hypothecaire lening. Denk bijvoorbeeld aan notariskosten voor de kredietakte, kosten voor de hypotheekinschrijving, dossierkosten en eventueel kosten voor een schatting van de woning. De precieze bedragen hangen af van je dossier en de gekozen formule.
Een kredietgever kan ook een hypotheekmandaat voorstellen voor een deel van de waarborg. Dat is niet hetzelfde als een hypotheekinschrijving en de gevolgen en kosten verschillen. Vraag daarom duidelijk welke waarborg(en) worden gebruikt en welke kosten daarbij horen.
Wat bekijkt een kredietgever?
Een kredietgever beoordeelt of de lening bij je financiële situatie past. Daarbij kan onder meer rekening worden gehouden met je inkomsten, vaste uitgaven, bestaande leningen, eigen inbreng en de waarde van het pand. Een simulatie geeft een eerste indicatie, maar is geen garantie dat je krediet wordt goedgekeurd.
Waarop let je vóór je tekent?
- Bekijk of de maandelijkse aflossing haalbaar blijft, ook als je uitgaven veranderen.
- Vergelijk de rentevoet, de looptijd, de totale terugbetaling en alle bijkomende kosten.
- Lees de voorwaarden over renteherziening, vervroegde terugbetaling en eventuele verzekeringen zorgvuldig na.
- Hou rekening met andere woonkosten, zoals verzekeringen, onderhoud, belastingen en energiekosten.
- Vraag uitleg aan je kredietgever of notaris als bepaalde voorwaarden niet duidelijk zijn.
De fiscale regels voor wonen en lenen kunnen verschillen naargelang de situatie en het gewest, en kunnen wijzigen. Ga daarom na welke regels op jouw dossier van toepassing zijn.
Kort samengevat
Een hypotheek wordt meestal gebruikt om een woning te financieren. Je leent een bedrag en betaalt dat volgens een afgesproken schema terug, terwijl de woning doorgaans als waarborg dient. Omdat rentevoeten, kosten en voorwaarden sterk kunnen verschillen, is het verstandig om aanbiedingen zorgvuldig te vergelijken en de volledige kredietovereenkomst te begrijpen voordat je tekent.
7 Essentiële Tips over Wat een Hypotheek Inhoudt in België
- Een hypotheek is een lening om een woning te kopen of te bouwen.
- De woning dient meestal als waarborg voor de lening.
- Je betaalt de lening maandelijks terug, met interest.
- De looptijd bepaalt hoelang je afbetaalt.
- De rente kan vast of variabel zijn.
- Bij niet-betaling kan de bank de woning laten verkopen.
- Vergelijk rente, kosten en voorwaarden vóór je tekent.
Een hypotheek is een lening om een woning te kopen of te bouwen.
Een hypotheek is een lening die je doorgaans afsluit om een woning te kopen of te bouwen. Je betaalt het geleende bedrag terug in maandelijkse aflossingen, meestal met interest. Vaak dient de woning als waarborg voor de kredietgever. De voorwaarden, rentevoet en looptijd bepalen hoeveel je uiteindelijk terugbetaalt.
De woning dient meestal als waarborg voor de lening.
Bij een hypothecaire lening dient de woning meestal als waarborg voor de lening. Dat betekent dat de kredietgever rechten op het pand krijgt als zekerheid voor de terugbetaling. Als je de lening niet volgens de afspraken terugbetaalt, kan de kredietgever onder bepaalde voorwaarden stappen ondernemen om de schuld te innen. De woning wordt dus niet automatisch eigendom van de bank: de precieze gevolgen hangen af van je kredietovereenkomst en de wettelijke regels.
Je betaalt de lening maandelijks terug, met interest.
Bij een hypothecaire lening betaal je het geleende bedrag doorgaans maandelijks terug, samen met de interest. Je maandelijkse aflossing bestaat meestal uit een deel kapitaal en een deel interest. Hoeveel je precies betaalt, hangt onder meer af van het geleende bedrag, de rentevoet en de looptijd van je lening.
De looptijd bepaalt hoelang je afbetaalt.
De looptijd bepaalt hoelang je je hypothecaire lening afbetaalt. Kies je voor een langere looptijd, dan zijn je maandelijkse aflossingen doorgaans lager, maar betaal je meestal in totaal meer interest. Met een kortere looptijd betaal je sneller af, al liggen je maandlasten doorgaans hoger. Kies daarom een looptijd die past bij je budget en financiële situatie.
De rente kan vast of variabel zijn.
De rentevoet van een hypothecaire lening kan vast of variabel zijn. Met een vaste rentevoet blijft je rente gedurende de afgesproken periode gelijk, waardoor je aflossingen beter voorspelbaar zijn. Een variabele rentevoet kan op bepaalde momenten wijzigen volgens de voorwaarden van je kredietovereenkomst. Daardoor kan ook je maandelijkse aflossing of de looptijd veranderen. Vergelijk beide formules en bekijk welke het best past bij je budget en behoefte aan zekerheid.
Bij niet-betaling kan de bank de woning laten verkopen.
Als je je hypothecaire lening niet terugbetaalt, kan de bank na de nodige stappen en volgens de wettelijke procedure de verkoop van de woning laten afdwingen. De opbrengst kan dan gebruikt worden om de openstaande schuld en eventuele kosten aan te zuiveren. Dat gebeurt niet zomaar bij een gemiste betaling: neem bij betalingsproblemen zo snel mogelijk contact op met je kredietgever om mogelijke oplossingen te bespreken.
Vergelijk rente, kosten en voorwaarden vóór je tekent.
Vergelijk vóór je tekent niet alleen de rentevoet, maar ook alle bijkomende kosten en voorwaarden van je hypothecaire lening. Denk aan dossier- en notariskosten, de looptijd, de terugbetalingsmethode en de afspraken over een vaste of variabele rentevoet. Zo krijg je een duidelijker beeld van de totale kost en kan je een lening kiezen die past bij je budget en situatie.

Een reactie achterlaten