
Aflossing van je hypotheek berekenen: zo werkt het
Wil je een woning kopen of je bestaande lening beter begrijpen? Dan is het handig om de aflossing van je hypotheek te berekenen. Zo krijg je een idee van je maandelijkse terugbetaling en van de totale interest die je over de volledige looptijd betaalt. In België spreken we vaak over een hypothecaire lening. De precieze cijfers hangen af van je rentevoet, looptijd en de voorwaarden van je kredietgever.
Wat betekent de aflossing van een hypotheek?
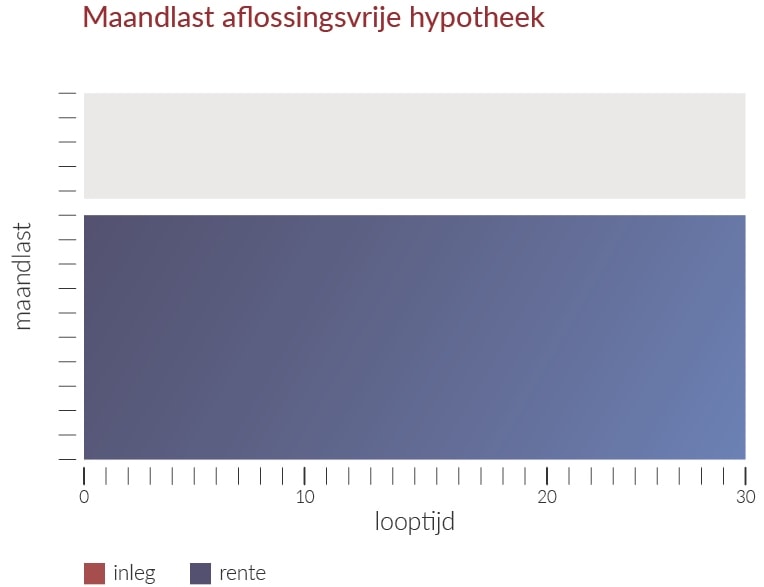
Elke maand betaal je doorgaans een bedrag terug dat bestaat uit twee delen: de terugbetaling van het geleende kapitaal en de interest. In het begin van de lening bestaat je maandbedrag relatief meer uit interest. Naarmate je kapitaal afneemt, daalt ook de interest die je daarop betaalt.
Je maandelijkse hypotheekaflossing is niet noodzakelijk hetzelfde als je volledige maandelijkse woonkost. Kosten zoals een schuldsaldoverzekering, een brandverzekering, onroerende voorheffing en gemeenschappelijke kosten zijn meestal niet inbegrepen in de berekening van je lening.
Welke gegevens heb je nodig?
Om je maandelijkse aflossing te schatten, heb je minstens deze gegevens nodig:
- Het geleende bedrag: het kapitaal dat je bij de bank leent.
- De rentevoet: de interest die je kredietgever aanrekent.
- De looptijd: het aantal jaren waarover je de lening terugbetaalt.
- De terugbetalingsmethode: bijvoorbeeld een vaste maandelijkse afbetaling of een vaste kapitaalaflossing.
De maandelijkse aflossing berekenen
Bij een lening met vaste maandelijkse afbetalingen blijft het maandbedrag doorgaans gelijk zolang de rentevoet vastligt. Een vereenvoudigde formule voor die maandelijkse betaling is:
Maandbedrag = geleend kapitaal × maandrente ÷ [1 − (1 + maandrente)− aantal maanden]
De maandrente is een benadering van de jaarlijkse rentevoet gedeeld door twaalf. Het aantal maanden is de looptijd in jaren vermenigvuldigd met twaalf. Banken kunnen rekenen met andere conventies en afrondingen, waardoor een officiële simulatie licht kan afwijken.
Voorbeeld van een berekening
Stel dat je € 250.000 leent met een vaste rentevoet van 3,5% en een looptijd van 25 jaar. Bij een vereenvoudigde berekening komt de maandelijkse afbetaling uit op ongeveer € 1.252. Over 300 maanden betaal je dan in totaal ongeveer € 375.600 terug. Het verschil met het geleende kapitaal bestaat grotendeels uit interest.
Dit is enkel een indicatief voorbeeld. Kosten, verzekeringen, de exacte berekeningswijze van de bank en de specifieke voorwaarden van je krediet zijn niet inbegrepen.
Vaste of variabele rentevoet
Bij een vaste rentevoet blijft je rentevoet gedurende de afgesproken periode gelijk. Daardoor is je maandelijkse afbetaling doorgaans beter voorspelbaar. Bij een variabele rentevoet kan de rente op bepaalde momenten wijzigen. Afhankelijk van de formule en de contractuele grenzen kan ook je maandbedrag of de looptijd veranderen.
Vaste maandafbetaling of vaste kapitaalaflossing?
Bij vaste maandafbetalingen betaal je meestal elke maand hetzelfde bedrag zolang de rente vaststaat. Het aandeel kapitaal stijgt geleidelijk, terwijl het aandeel interest daalt.
Bij een vaste kapitaalaflossing betaal je elke maand eenzelfde deel van het geleende kapitaal terug. Daarbovenop komt de interest op het resterende saldo. Je maandlast is daardoor in het begin hoger en neemt doorgaans af naarmate je meer kapitaal hebt afgelost.
Waarop moet je letten bij een simulatie?
- Vergelijk niet alleen het maandbedrag, maar ook de totale terugbetaling over de volledige looptijd.
- Een langere looptijd verlaagt vaak de maandelijkse afbetaling, maar kan de totale interest verhogen.
- Controleer of de rentevoet vast of variabel is en welke voorwaarden daarbij horen.
- Hou rekening met bijkomende kosten en verzekeringen die niet in de maandelijkse aflossing zitten.
- Laat je budget voldoende ruimte voor andere woonkosten en onverwachte uitgaven.
Bereken je aflossing en vergelijk je mogelijkheden
Een online simulatie geeft je snel een eerste inschatting van je maandelijkse hypotheekaflossing. Gebruik die uitkomst als vertrekpunt en controleer de voorwaarden altijd met de kredietgever. Zo weet je beter welk leenbedrag en welke looptijd passen bij je financiële situatie.
8 Tips voor het Berekenen van Je Hypotheekaflossing
- Noteer het geleende bedrag, de rente en de looptijd.
- Kies tussen een vaste of variabele rentevoet.
- Bereken de maandelijkse aflossing met een hypotheekcalculator.
- Hou rekening met kapitaal én interest.
- Controleer of de rentevoet jaarlijks of maandelijks wordt toegepast.
- Vergelijk maandelijkse aflossingen bij verschillende looptijden.
- Tel dossierkosten, notariskosten en schuldsaldoverzekering erbij.
- Vraag je bank om een aflossingstabel en controleer de cijfers.
Noteer het geleende bedrag, de rente en de looptijd.
Noteer eerst het bedrag dat je wilt lenen, de rentevoet en de looptijd van je hypothecaire lening. Met die drie gegevens kan je een eerste inschatting maken van je maandelijkse aflossing en de totale interest. Controleer ook of de rente vast of variabel is, want dat kan invloed hebben op je toekomstige maandlasten.
Kies tussen een vaste of variabele rentevoet.
Bij het berekenen van je hypotheekaflossing is de keuze tussen een vaste en een variabele rentevoet belangrijk. Met een vaste rentevoet blijft je rente tijdens de afgesproken periode gelijk, waardoor je maandelijkse afbetaling voorspelbaar is. Een variabele rentevoet kan op bepaalde momenten stijgen of dalen, wat ook invloed kan hebben op je afbetaling of looptijd. Vergelijk beide opties en bekijk welke het best past bij je budget en hoeveel zekerheid je wenst.
Bereken de maandelijkse aflossing met een hypotheekcalculator.
Bereken je maandelijkse aflossing met een hypotheekcalculator. Vul het geleende bedrag, de rentevoet en de looptijd in om snel een inschatting te krijgen van je maandbedrag. Zo kan je verschillende scenario’s vergelijken en nagaan welke lening binnen je budget past. Hou er rekening mee dat de uitkomst indicatief is en bijkomende kosten, zoals verzekeringen en dossierkosten, mogelijk niet omvat.
Hou rekening met kapitaal én interest.
Hou bij het berekenen van je hypotheekaflossing rekening met zowel het kapitaal als de interest. Je maandelijkse betaling bestaat meestal uit een deel waarmee je het geleende bedrag terugbetaalt en een deel interest voor de kredietgever. De verhouding tussen die twee verandert doorgaans tijdens de looptijd: in het begin betaal je relatief meer interest, terwijl later een groter deel naar de aflossing van het kapitaal gaat. Zo krijg je een realistischer beeld van je maandlasten en de totale kost van je lening.
Controleer of de rentevoet jaarlijks of maandelijks wordt toegepast.
Controleer goed of de rentevoet jaarlijks of maandelijks wordt toegepast, want dat beïnvloedt de berekening van je aflossing. Een jaarlijkse rentevoet wordt voor een maandelijkse berekening doorgaans omgerekend naar een maandrente, maar de exacte methode kan per kredietgever verschillen. Kijk daarom de voorwaarden van je lening na en gebruik bij een simulatie dezelfde berekeningswijze als je bank.
Vergelijk maandelijkse aflossingen bij verschillende looptijden.
Vergelijk de maandelijkse aflossing voor verschillende looptijden om te zien wat haalbaar is binnen je budget. Een langere looptijd verlaagt meestal je maandbedrag, maar je betaalt doorgaans langer interest en daardoor meer in totaal. Bij een kortere looptijd ligt je maandelijkse aflossing hoger, maar kan de totale interest lager uitvallen. Bekijk dus niet alleen wat je elke maand betaalt, maar ook hoeveel je over de volledige looptijd terugbetaalt.
Tel dossierkosten, notariskosten en schuldsaldoverzekering erbij.
Hou er bij het berekenen van je hypotheekaflossing rekening mee dat het maandbedrag niet alle kosten dekt. Tel ook de dossierkosten van de kredietgever, de notariskosten en de premie voor je schuldsaldoverzekering mee in je budget. Sommige kosten betaal je eenmalig, andere kunnen terugkerend zijn. Zo krijg je een realistischer beeld van wat je lening en de aankoop van je woning je werkelijk kosten.
Vraag je bank om een aflossingstabel en controleer de cijfers.
Vraag je bank om een aflossingstabel, ook wel een amortisatietabel genoemd. Daarin zie je per maand hoeveel je aflost aan kapitaal en hoeveel interest je betaalt, en hoe je openstaande saldo evolueert. Controleer de bedragen, rentevoet en looptijd zorgvuldig en vergelijk de tabel met je kredietovereenkomst. Zo merk je sneller eventuele afwijkingen op en krijg je een duidelijk beeld van je toekomstige maandlasten.

Een reactie achterlaten