
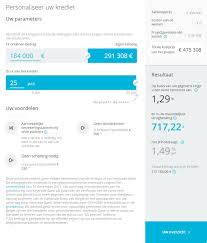
Spaargids hypotheek simulatie: vergelijk je woonlening goed voorbereid
Een woning kopen is een grote stap, en de financiering ervan verdient de nodige aandacht. Met een Spaargids hypotheek simulatie krijg je een eerste beeld van mogelijke woonleningen en maandelijkse aflossingen. Zo kan je verschillende opties verkennen vóór je een afspraak maakt bij een bank of kredietgever.
Wat is een hypotheek simulatie?
Een hypotheek simulatie is een berekening op basis van gegevens zoals het bedrag dat je wil lenen, de looptijd en het type rentevoet. De tool schat vervolgens hoeveel je maandelijks zou kunnen afbetalen. Afhankelijk van de beschikbare functies kan je ook verschillende kredietvoorstellen of rentevoeten naast elkaar leggen.
Een simulatie is vooral nuttig als startpunt. Ze helpt je inschatten welke lening binnen je budget past, maar vormt geen definitief kredietaanbod. De uiteindelijke voorwaarden hangen onder meer af van je financiële situatie, het pand en de beoordeling door de kredietgever.
Hoe gebruik je Spaargids voor een hypotheek simulatie?
Om een bruikbare berekening te krijgen, vul je zo nauwkeurig mogelijk je gegevens in. Denk daarbij aan:
- het bedrag dat je wil lenen;
- de looptijd van de lening;
- het bedrag dat je zelf kan inbrengen;
- de gekozen renteformule, bijvoorbeeld een vaste of variabele rentevoet;
- eventuele gegevens over de woning of je financiële situatie, als de simulator daarnaar vraagt.
Vergelijk daarna de resultaten zorgvuldig. Een lagere maandelijkse afbetaling kan bijvoorbeeld het gevolg zijn van een langere looptijd. Je betaalt dan mogelijk langer interesten. Kijk daarom niet alleen naar het maandbedrag, maar ook naar de totale terugbetaling over de volledige looptijd.
Waarop let je bij het vergelijken?
De rentevoet en de renteformule
Bij een vaste rentevoet blijft de rente doorgaans gedurende de afgesproken periode gelijk. Dat biedt meer voorspelbaarheid. Bij een variabele rentevoet kan de rente wijzigen volgens de contractuele voorwaarden. Een aanvankelijk lagere rentevoet is dus niet automatisch de voordeligste keuze op lange termijn.
De totale kosten van de lening
Naast de rente kunnen er andere kosten zijn, zoals dossierkosten en kosten voor een schatting. Ook de kosten voor de notaris en de aankoop van de woning spelen mee in je totale budget. Informeer bij de kredietgever welke kosten van toepassing zijn en vergelijk de volledige voorwaarden.
Je eigen inbreng
Hoeveel eigen middelen je inbrengt, beïnvloedt het bedrag dat je moet lenen. Hou er wel rekening mee dat je naast de aankoopprijs ook rekening moet houden met bijkomende aankoop- en financieringskosten. Gebruik dus niet automatisch al je spaargeld als eigen inbreng: een financiële buffer kan belangrijk blijven.
Simulatie is geen kredietbelofte
De resultaten van een hypotheek simulatie zijn indicatief. De rentevoet en maandelijkse afbetaling kunnen verschillen van een persoonlijk voorstel. Een kredietgever beoordeelt onder meer je inkomsten, vaste uitgaven, bestaande leningen en de waarde van de woning voordat die een definitief aanbod doet.
Controleer daarom altijd de officiële documenten en voorwaarden. Let onder andere op de looptijd, de renteformule, de totale terugbetaling en de eventuele verplichtingen die aan het aanbod verbonden zijn. Vraag bij twijfel uitleg aan de kredietgever of een erkende adviseur.
Conclusie
Een Spaargids hypotheek simulatie kan je helpen om woonleningen te verkennen en een realistisch beeld te krijgen van mogelijke maandlasten. Gebruik de uitkomst als vertrekpunt, niet als definitieve beslissing. Door verschillende looptijden en renteformules te vergelijken en ook alle bijkomende kosten mee te rekenen, maak je beter voorbereid werk van je zoektocht naar een woonlening.
7 voordelen van de Spaargids-hypotheeksimulatie
- Geeft snel inzicht in mogelijke maandlasten.
- Helpt verschillende looptijden vergelijken.
- Maakt renteformules makkelijker bespreekbaar.
- Ondersteunt een realistisch woonbudget.
- Handig als eerste stap in je zoektocht.
- Helpt vragen voor je bankgesprek voorbereiden.
- Maakt woonleningen overzichtelijker.
6 nadelen van de Spaargids-hypotheeksimulatie
- De simulatie geeft slechts een indicatieve schatting.
- De rentevoet kan verschillen van je uiteindelijke aanbod.
- Niet alle bijkomende kosten zijn altijd inbegrepen.
- Je moet je gegevens zelf correct invullen.
- Een langere looptijd kan de totale interestkosten verhogen.
- De resultaten houden niet altijd rekening met je volledige financiële situatie.
Geeft snel inzicht in mogelijke maandlasten.
Een groot voordeel van een Spaargids hypotheek simulatie is dat je snel inzicht krijgt in je mogelijke maandlasten. Vul het bedrag in dat je wil lenen en kies een looptijd om meteen een eerste schatting te zien van wat je maandelijks zou kunnen afbetalen. Zo kan je makkelijker inschatten of een woonlening binnen je budget past en verschillende scenario’s vergelijken. De berekening is indicatief: het uiteindelijke maandbedrag hangt af van de voorwaarden van de kredietgever en je persoonlijke situatie.
Helpt verschillende looptijden vergelijken.
Met een Spaargids hypotheek simulatie kan je eenvoudig verschillende looptijden naast elkaar leggen. Zo zie je hoe een kortere of langere looptijd je maandelijkse afbetaling én het totale bedrag aan interesten beïnvloedt. Een langere looptijd kan de maandlast verlagen, terwijl je doorgaans langer interesten betaalt. Dat maakt het makkelijker om een looptijd te kiezen die past bij je budget en financiële plannen.
Maakt renteformules makkelijker bespreekbaar.
Een Spaargids hypotheek simulatie maakt verschillende renteformules makkelijker bespreekbaar. Door bijvoorbeeld een vaste rentevoet naast een variabele rentevoet te zetten, zie je sneller hoe de keuzes je maandelijkse afbetaling en financiële zekerheid kunnen beïnvloeden. Dat geeft je concrete vragen om met een bank of kredietadviseur te bespreken, zodat je beter begrijpt welke formule bij jouw situatie past.
Ondersteunt een realistisch woonbudget.
Een Spaargids hypotheek simulatie helpt je om een realistisch woonbudget op te stellen. Door je spaargeld, eigen inbreng en gewenste maandelijkse afbetaling in te vullen, krijg je een eerste inschatting van het bedrag dat je mogelijk kan lenen. Zo kan je gerichter zoeken naar een woning die past bij je financiële mogelijkheden, zonder bijkomende aankoopkosten en een reserve voor onverwachte uitgaven uit het oog te verliezen.
Handig als eerste stap in je zoektocht.
Een hypotheek simulatie via Spaargids is handig als eerste stap in je zoektocht naar een woonlening. Door enkele gegevens in te vullen, krijg je snel een eerste inschatting van je mogelijke maandelijkse afbetaling en kan je verschillende opties verkennen. Zo vertrek je beter voorbereid naar een gesprek met een bank of kredietgever. Houd er wel rekening mee dat de resultaten indicatief zijn en geen definitief kredietaanbod vormen.
Helpt vragen voor je bankgesprek voorbereiden.
Met een Spaargids-hypotheeksimulatie bereid je je bankgesprek beter voor. Je krijgt een eerste zicht op mogelijke maandaflossingen en kan verschillende looptijden of renteformules vergelijken. Zo weet je welke vragen je aan de bank wil stellen, bijvoorbeeld over de totale kostprijs, bijkomende kosten en de gevolgen van een vaste of variabele rentevoet. De simulatie is indicatief, maar helpt je om goed geïnformeerd het gesprek aan te gaan.
Maakt woonleningen overzichtelijker.
Een Spaargids hypotheek simulatie maakt woonleningen overzichtelijker door belangrijke gegevens, zoals de rentevoet, looptijd en maandelijkse afbetaling, duidelijk naast elkaar te zetten. Zo zie je sneller hoe verschillende keuzes je budget beïnvloeden en kan je makkelijker bepalen welke lening bij jouw financiële situatie past.
De simulatie geeft slechts een indicatieve schatting.
Een belangrijk nadeel van de Spaargids-hypotheeksimulatie is dat de resultaten slechts een indicatieve schatting zijn. Het berekende maandbedrag en de rentevoet zijn dus niet noodzakelijk gelijk aan het uiteindelijke voorstel van een kredietgever. Die beoordeelt ook je persoonlijke financiële situatie, de woning en eventuele bijkomende voorwaarden. Gebruik de simulatie daarom als eerste richtlijn en vraag altijd een persoonlijk kredietvoorstel aan voordat je een beslissing neemt.
De rentevoet kan verschillen van je uiteindelijke aanbod.
Een nadeel van de hypotheek simulatie van Spaargids is dat de getoonde rentevoet kan verschillen van het uiteindelijke aanbod. De simulatie geeft een eerste indicatie, maar de kredietgever bepaalt de persoonlijke voorwaarden op basis van onder meer je inkomen, eigen inbreng, financiële situatie en het pand. Vergelijk daarom niet alleen de vermelde rentevoet en maandlast, maar vraag ook een persoonlijk voorstel aan en controleer alle voorwaarden.
Niet alle bijkomende kosten zijn altijd inbegrepen.
Een belangrijk nadeel van een Spaargids-hypotheeksimulatie is dat niet alle bijkomende kosten altijd in de berekening zijn opgenomen. Kosten zoals notariskosten, dossierkosten, schattingskosten en eventuele verzekeringspremies kunnen je totale budget flink beïnvloeden. Daardoor lijkt de lening op basis van de simulatie soms betaalbaarder dan ze in werkelijkheid is. Vraag daarom bij de kredietgever een volledig overzicht van alle kosten en hou ook zelf voldoende marge in je budget.
Je moet je gegevens zelf correct invullen.
Een nadeel van de Spaargids hypotheek simulatie is dat de uitkomst afhangt van de gegevens die je zelf invult. Als je bijvoorbeeld het leenbedrag, je eigen inbreng of de looptijd verkeerd inschat, krijg je mogelijk een vertekend beeld van je maandelijkse afbetaling. Controleer je gegevens dus zorgvuldig en beschouw de resultaten als een indicatie, niet als een definitief kredietaanbod.
Een langere looptijd kan de totale interestkosten verhogen.
Een belangrijk nadeel van een langere looptijd is dat je langer interest betaalt. Je maandelijkse aflossing kan daardoor lager uitvallen, maar over de volledige looptijd kunnen de totale interestkosten flink oplopen. Vergelijk daarom niet alleen het maandbedrag, maar ook hoeveel je in totaal terugbetaalt.
De resultaten houden niet altijd rekening met je volledige financiële situatie.
Een nadeel van de Spaargids-hypotheeksimulatie is dat de resultaten niet altijd rekening houden met je volledige financiële situatie. Je vaste uitgaven, andere leningen, spaargeld of persoonlijke omstandigheden worden mogelijk niet allemaal meegenomen. Daardoor geeft de berekening vooral een eerste indicatie en kan het bedrag dat je volgens de simulatie kan lenen afwijken van het voorstel van een kredietgever. Bespreek je situatie daarom grondig met je bank of kredietadviseur.

Een reactie achterlaten