
Wat kan je lenen voor een hypotheek?
Een woning kopen begint vaak met dezelfde vraag: wat kan je lenen voor een hypotheek? Het bedrag hangt niet alleen af van de prijs van de woning. Ook je inkomen, je vaste uitgaven, eventuele andere leningen, de looptijd en de rentevoet spelen mee. Bovendien kijkt de bank naar hoeveel eigen middelen je kunt inbrengen.
Hoe bepaalt de bank hoeveel je kan lenen?
Een kredietgever beoordeelt of je de maandelijkse afbetaling op een haalbare manier kunt dragen. Daarbij houdt de bank doorgaans rekening met:
- Je netto-inkomen: het inkomen van jou en eventueel je partner.
- Je vaste uitgaven: bijvoorbeeld kosten voor kinderen, alimentatie of andere financiële verplichtingen.
- Je bestaande leningen: een persoonlijke lening of autolening vermindert meestal het bedrag dat je nog kunt afbetalen.
- De looptijd: een langere looptijd verlaagt doorgaans de maandelijkse afbetaling, maar kan de totale interest verhogen.
- De rentevoet: een hogere rente kan betekenen dat je voor dezelfde maandelijkse afbetaling minder kunt lenen.
- Je eigen inbreng: de bank bekijkt ook hoeveel je zelf kunt betalen en hoe groot het krediet is tegenover de waarde van de woning.
Er bestaat geen vast bedrag dat voor iedereen geldt. Banken beoordelen elk dossier afzonderlijk en houden ook rekening met je financiële situatie na de aankoop.
Hoeveel van je inkomen kan naar je lening gaan?
Als vuistregel wordt vaak gekeken naar het aandeel van je netto-inkomen dat naar maandelijkse kredietafbetalingen gaat. Dat is geen vaste wettelijke grens: de beoordeling verschilt per bank en per dossier. Een kredietgever bekijkt onder meer hoeveel inkomen er na de afbetaling overblijft om comfortabel van te leven.
Heb je al een lening lopen, dan telt die mee in de berekening. Twee aanvragers met hetzelfde inkomen kunnen daardoor toch een verschillend leenbedrag krijgen.
Je hebt ook eigen middelen nodig
Naast de aankoopprijs zijn er kosten die je bij de aankoop zelf moet betalen. Denk aan registratierechten of btw, notariskosten en kosten voor het krediet. Welke bedragen van toepassing zijn, hangt onder meer af van het type woning, je situatie en het gewest waar je koopt.
Banken financieren niet altijd de volledige aankoopprijs én alle bijkomende kosten. Hoeveel je zelf moet inbrengen, hangt af van je dossier en het beleid van de kredietgever. Het is daarom verstandig om vooraf een budget te maken en een financiële buffer te voorzien voor onverwachte kosten.
Een eenvoudig voorbeeld
Stel dat je samen met je partner een woning wilt kopen. De bank bekijkt jullie gezamenlijke netto-inkomen, lopende leningen en maandelijkse uitgaven. Daarna berekent ze welke maandelijkse afbetaling haalbaar is. Met de gekozen looptijd en rentevoet kan die maandelijkse afbetaling worden vertaald naar een mogelijk leenbedrag.
Dit is slechts een voorbeeld: zonder concrete cijfers en een beoordeling van je dossier kan je geen betrouwbaar leenbedrag bepalen. Ook de waarde van de woning en het bedrag dat je zelf kunt inbrengen, spelen een rol.
Hoe bereken je wat je kan lenen?
Een hypotheeksimulator kan een eerste indicatie geven. Vul bijvoorbeeld je netto-inkomen, bestaande leningen, eigen inbreng, gewenste looptijd en een veronderstelde rentevoet in. De uitkomst is geen kredietaanbod, maar helpt je om je budget beter in te schatten.
Voor een nauwkeuriger beeld kan je verschillende scenario’s vergelijken. Kijk niet alleen naar het maximale leenbedrag, maar ook naar de maandelijkse afbetaling, de totale interest en hoeveel geld je na de aankoop overhoudt.
Waarop let je bij het kiezen van een hypotheek?
- Kies een maandelijkse afbetaling die ook haalbaar blijft als je uitgaven stijgen.
- Vergelijk de rentevoet, looptijd en totale kost van verschillende voorstellen.
- Bekijk of een vaste of variabele rentevoet het best bij je situatie past.
- Voorzie naast je eigen inbreng ook een reserve voor onverwachte kosten.
- Laat je niet alleen leiden door het hoogste bedrag dat je kunt lenen.
Samengevat
Wat je kan lenen voor een hypotheek hangt vooral af van je terugbetalingscapaciteit, je bestaande financiële verplichtingen, de rentevoet, de looptijd en je eigen middelen. Een simulator geeft een eerste indicatie, maar de bank bepaalt het uiteindelijke leenbedrag na een beoordeling van je volledige dossier. Bereken dus niet alleen hoeveel je kunt lenen, maar vooral welke maandelijkse afbetaling comfortabel past bij jouw leven.
9 Tips voor het Lenen van een Hypotheek in België
- Bereken hoeveel je maandelijks comfortabel kunt afbetalen.
- Reken op eigen middelen voor de aankoop en bijkomende kosten.
- Banken bekijken je inkomen, uitgaven en bestaande leningen.
- Een vaste job kan je aanvraag sterker maken.
- Houd rekening met notariskosten en registratierechten.
- Vergelijk rentevoeten en voorwaarden bij meerdere kredietgevers.
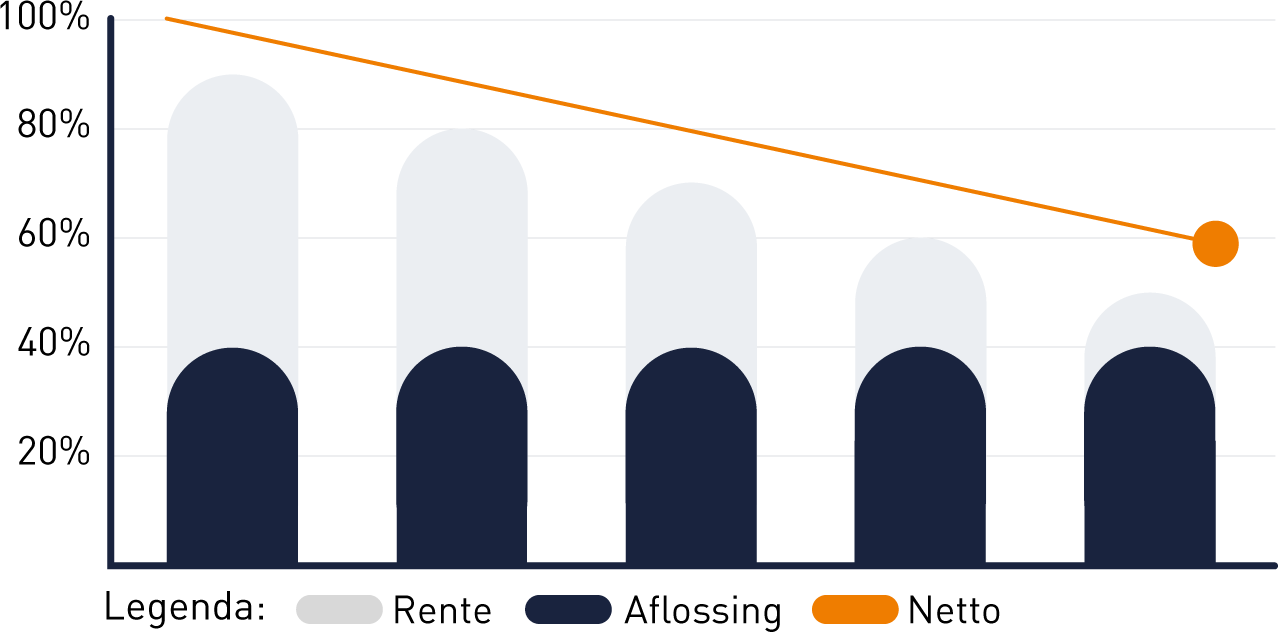
- Een langere looptijd verlaagt vaak je maandlast, maar verhoogt de totale interest.
- Leen niet het maximale bedrag als je financiële buffer daardoor verdwijnt.
- Vraag een simulatie aan voor een persoonlijke inschatting.
Bereken hoeveel je maandelijks comfortabel kunt afbetalen.
Bereken eerst hoeveel je maandelijks comfortabel kunt afbetalen, vóór je bepaalt hoeveel je wilt lenen. Houd daarbij rekening met je vaste kosten, lopende leningen, dagelijkse uitgaven en een buffer voor onverwachte kosten. Zo vermijd je dat je budget te krap wordt en krijg je een realistischer beeld van het hypotheekbedrag dat bij jouw situatie past.
Reken op eigen middelen voor de aankoop en bijkomende kosten.
Hou er rekening mee dat je eigen middelen nodig hebt voor zowel de aankoop als de bijkomende kosten. Denk aan de notariskosten, registratiebelasting of btw en de kosten van je hypothecaire lening. De bank financiert niet altijd het volledige bedrag, dus bereken vooraf hoeveel spaargeld je kunt inbrengen en voorzie liefst ook een buffer voor onverwachte uitgaven.
Banken bekijken je inkomen, uitgaven en bestaande leningen.
Banken bekijken je inkomen, uitgaven en bestaande leningen om in te schatten hoeveel je maandelijks kunt afbetalen. Ze houden daarbij rekening met je netto-inkomen, vaste kosten en eventuele andere kredieten. Zo bepalen ze welk bedrag haalbaar is, zonder dat je financiële ruimte na de maandelijkse afbetaling te klein wordt.
Een vaste job kan je aanvraag sterker maken.
Een vaste job kan je hypotheekaanvraag sterker maken, omdat een stabiel inkomen de bank meer zekerheid geeft over je terugbetalingscapaciteit. Dat betekent niet automatisch dat je meer kunt lenen: de kredietgever bekijkt ook je andere inkomsten en uitgaven, bestaande leningen, eigen inbreng en de maandelijkse afbetaling die voor jou haalbaar is.
Houd rekening met notariskosten en registratierechten.
Houd bij het bepalen van je budget niet alleen rekening met de aankoopprijs en je hypotheek, maar ook met de bijkomende kosten. Denk aan de notariskosten en de registratierechten, waarvan het bedrag onder meer afhangt van de woning en je persoonlijke situatie. Deze kosten zijn niet altijd volledig mee te financieren met je lening, dus voorzie voldoende eigen middelen en hou ook een financiële buffer achter de hand.
Vergelijk rentevoeten en voorwaarden bij meerdere kredietgevers.
Vergelijk de rentevoeten en voorwaarden van meerdere kredietgevers voor je een hypotheek kiest. Een kleine daling van de rentevoet kan over de volledige looptijd een merkbaar verschil maken in je maandelijkse afbetaling en de totale kost. Kijk ook verder dan de rente: vergelijk bijvoorbeeld de looptijd, eventuele dossierkosten en de voorwaarden voor een vaste of variabele rentevoet. Zo krijg je een duidelijker beeld van welk voorstel het best bij je budget en situatie past.
Een langere looptijd verlaagt vaak je maandlast, maar verhoogt de totale interest.
Een langere looptijd kan je maandelijkse afbetaling verlagen, omdat je het geleende bedrag over meer jaren spreidt. Dat kan je budget op korte termijn wat meer ademruimte geven. Je betaalt de lening wel langer terug en daardoor loopt ook de interest langer door. Het totale bedrag dat je aan interest betaalt, kan dus hoger uitvallen. Vergelijk daarom niet alleen de maandlast, maar ook de totale kost van je hypotheek.
Leen niet het maximale bedrag als je financiële buffer daardoor verdwijnt.
Leen niet automatisch het maximale bedrag dat de bank je aanbiedt. Als al je spaargeld naar je woning en de bijkomende kosten gaat, blijft er mogelijk te weinig over voor onverwachte uitgaven, zoals een herstelling of een tijdelijke daling van je inkomen. Voorzie daarom een financiële buffer en kies een maandelijkse afbetaling die ook op langere termijn comfortabel blijft.
Vraag een simulatie aan voor een persoonlijke inschatting.
Wil je weten hoeveel je in jouw situatie kan lenen voor een hypotheek? Vraag dan een simulatie aan voor een persoonlijke inschatting. Op basis van je inkomen, vaste uitgaven, lopende leningen en eigen inbreng krijg je een beter beeld van een haalbaar leenbedrag en de bijbehorende maandelijkse afbetaling. Een simulatie is vrijblijvend en geeft je een handig vertrekpunt om je woonbudget te bepalen.

Een reactie achterlaten