
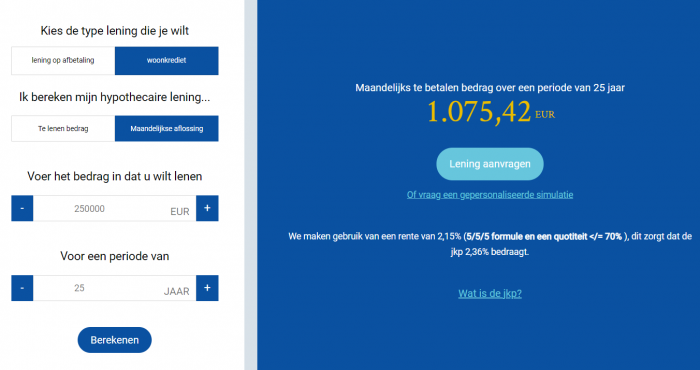
Een simulatie van je hypotheek: zo krijg je zicht op je woonbudget
Een woning kopen is een grote financiële beslissing. Met een simulatie van je hypotheek — in België meestal een hypothecaire lening of woonlening genoemd — ontdek je hoeveel je mogelijk kunt lenen en welk maandbedrag daarbij hoort. Zo krijg je een eerste beeld van je budget vóór je een bod uitbrengt of een kredietaanvraag indient.
Wat is een hypotheeksimulatie?
Een hypotheeksimulatie is een berekening op basis van gegevens zoals het bedrag dat je wilt lenen, de looptijd en de rentevoet. De uitkomst geeft een indicatie van je maandelijkse aflossing en, afhankelijk van de simulator, van de totale interesten.
Een simulatie is geen kredietaanbod en garandeert niet dat een bank je de lening zal toekennen. De uiteindelijke voorwaarden hangen af van je persoonlijke situatie, de woning en de beoordeling door de kredietgever.
Welke gegevens heb je nodig?
Voor een eerste berekening zijn doorgaans deze gegevens nuttig:
- De aankoopprijs van de woning en het bedrag dat je zelf kunt inbrengen.
- Het gewenste leenbedrag. Dat is niet noodzakelijk gelijk aan de aankoopprijs.
- De looptijd. Een langere looptijd verlaagt meestal het maandbedrag, maar kan de totale interestkosten verhogen.
- De renteformule. Je kunt bijvoorbeeld een vaste of variabele rentevoet vergelijken.
- Je inkomsten en financiële verplichtingen. Denk aan andere leningen, alimentatie of vaste uitgaven.
Vast of variabel: wat is het verschil?
Bij een vaste rentevoet blijft de rente gedurende de afgesproken periode gelijk. Daardoor is je maandelijkse aflossing voorspelbaarder. Bij een variabele rentevoet kan de rente op vooraf bepaalde momenten worden aangepast volgens de voorwaarden van het krediet. Je maandlast kan daardoor stijgen of dalen. Bekijk bij een variabele formule altijd hoe vaak de rente wordt aangepast en welke grenzen voor wijzigingen gelden.
Een voorbeeld van een simulatie
Stel dat je € 250.000 leent over 25 jaar tegen een vaste rentevoet van 3,5% op jaarbasis. In een vereenvoudigde berekening bedraagt de maandelijkse aflossing ongeveer € 1.250. Dit voorbeeld houdt geen rekening met onder meer verzekeringen, dossierkosten, notariskosten of andere kosten. De werkelijke bedragen en voorwaarden kunnen verschillen.
Vergeet de bijkomende aankoopkosten niet
Je woonbudget bestaat uit meer dan de aankoopprijs en de maandelijkse aflossing. Bij de aankoop kunnen onder andere registratiebelasting of btw, notariskosten en kosten voor de kredietakte komen kijken. Ook een schuldsaldoverzekering, brandverzekering en eventuele dossier- of schattingskosten kunnen een rol spelen.
De precieze aankoopkosten hangen onder meer af van de ligging van de woning, het type pand en je persoonlijke situatie. De regels en tarieven kunnen verschillen tussen Vlaanderen, Brussel en Wallonië. Vraag daarom een actuele berekening aan een notaris of kredietgever.
Waar kijkt een kredietgever naar?
Een bank beoordeelt niet alleen de waarde van de woning. Ze kijkt ook naar je inkomsten, vaste uitgaven, bestaande schulden, eigen inbreng en de stabiliteit van je financiële situatie. Een simulatie kan dus een nuttige eerste indicatie geven, maar de kredietgever beslist pas na een volledige analyse of en onder welke voorwaarden een lening mogelijk is.
Zo gebruik je een hypotheeksimulatie verstandig
- Bereken eerst hoeveel eigen middelen je beschikbaar hebt, inclusief een reserve voor bijkomende kosten.
- Vergelijk verschillende leenbedragen en looptijden, niet alleen het laagste maandbedrag.
- Bekijk zowel de maandelijkse aflossing als de totale kost over de volledige looptijd.
- Test verschillende renteformules en controleer welke kosten wel en niet in de berekening zitten.
- Vraag daarna een persoonlijk voorstel aan en lees de voorwaarden zorgvuldig na.
Een eerste stap naar een haalbaar woonbudget
Een simulatie van je hypotheek helpt je om mogelijke maandlasten te vergelijken en je zoektocht naar een woning beter af te stemmen op je budget. Gebruik de berekening als vertrekpunt, niet als definitieve beslissing. Voor een volledig beeld zijn ook de bijkomende kosten, je financiële draagkracht en de concrete kredietvoorwaarden belangrijk.
Hypotheeksimulatie: 7 veelgestelde vragen over leenbedragen, maandlasten en rente
- Hoeveel hypotheek met 40.000 per jaar?
- Hoeveel kost het om 200.000 euro te lenen?
- Wat kost een hypotheek van €40.000 per maand?
- Hoeveel moet ik verdienen om 300.000 euro te kunnen lenen?
- Zal de rente dalen in 2025?
- Hoeveel moet je verdienen om 100.000 euro te lenen?
- Hoeveel intrest op 100.000 €?
Hoeveel hypotheek met 40.000 per jaar?
Met een jaarinkomen van € 40.000 hangt het bedrag dat je kunt lenen vooral af van de vraag of dit bruto- of netto-inkomen is, en van je vaste uitgaven en eventuele andere leningen. Kredietgevers bekijken hoeveel je maandelijks comfortabel kunt afbetalen; ook je eigen inbreng, de rentevoet en de looptijd spelen mee. Er bestaat dus geen vast maximumbedrag op basis van je inkomen alleen. Gebruik een hypotheeksimulatie als eerste indicatie en vraag een kredietgever om een persoonlijke berekening.
Hoeveel kost het om 200.000 euro te lenen?
Hoeveel je betaalt om € 200.000 te lenen, hangt vooral af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rente van 3,5% en een looptijd van 25 jaar bedraagt de maandelijkse aflossing ongeveer € 1.001; over de volledige looptijd betaal je dan ongeveer € 300.300 terug, waarvan circa € 100.300 interest. Dit is een indicatieve berekening en houdt geen rekening met bijkomende kosten, zoals dossierkosten en verzekeringen. De werkelijke maandlast hangt af van de voorwaarden van je kredietgever en je persoonlijke situatie.
Wat kost een hypotheek van €40.000 per maand?
De maandelijkse aflossing voor een hypotheek van €40.000 hangt af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 3,5% en een looptijd van 20 jaar betaal je ongeveer €232 per maand, exclusief eventuele verzekeringen en andere kosten. Een kortere looptijd verhoogt doorgaans je maandbedrag, maar verlaagt de totale interestkosten. De werkelijke aflossing hangt af van de voorwaarden van je kredietgever.
Hoeveel moet ik verdienen om 300.000 euro te kunnen lenen?
Er bestaat geen vast minimuminkomen om € 300.000 te kunnen lenen: de bank kijkt onder meer naar je netto-inkomen, andere leningen, gezinslasten, eigen inbreng en de looptijd. Als voorbeeld: bij een looptijd van 25 jaar en een vaste rentevoet van 3,5% bedraagt de maandelijkse aflossing ongeveer € 1.500, exclusief bijkomende kosten en verzekeringen. Als vuistregel wordt vaak gekeken of de maandelijkse aflossingen ongeveer een derde van het netto-inkomen bedragen; dat zou in dit voorbeeld neerkomen op ongeveer € 4.500 netto per maand voor het huishouden. Dit is enkel een indicatie: de voorwaarden en beoordeling verschillen per kredietgever.
Zal de rente dalen in 2025?
Omdat 2025 intussen voorbij is, weten we dat de rente niet automatisch of voor iedereen op dezelfde manier daalde. De Europese Centrale Bank verlaagde in de eerste helft van 2025 haar beleidsrente, maar de rente op een hypothecaire lening volgt die niet rechtstreeks: vooral de marktrente, de looptijd, je eigen inbreng en de voorwaarden van de bank spelen mee. Daardoor konden de tarieven voor woonleningen verschillen en doorheen het jaar schommelen. Vergelijk daarom meerdere simulaties en vraag een persoonlijk voorstel aan voor de actuele voorwaarden.
Hoeveel moet je verdienen om 100.000 euro te lenen?
Er bestaat geen vast loonbedrag: de bank kijkt ook naar je vaste kosten, eventuele andere leningen, gezinssituatie, eigen inbreng en de looptijd en rentevoet. Als indicatie: voor € 100.000 lenen op 20 jaar tegen 3,5% bedraagt de maandelijkse aflossing ongeveer € 580, zonder bijkomende kosten. Banken gebruiken soms ongeveer een derde van het netto-inkomen als richtlijn voor de maandelijkse aflossingen, maar dat is geen vaste regel. Je exacte leencapaciteit hangt dus af van je volledige financiële situatie en de beoordeling door de kredietgever.
Hoeveel intrest op 100.000 €?
De intrest op een lening van € 100.000 hangt af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 3,5% en een looptijd van 20 jaar bedraagt de maandelijkse aflossing ongeveer € 580. Over de volledige looptijd betaal je dan ongeveer € 39.200 aan intrest, boven op het geleende bedrag. Dit is een indicatieve berekening en houdt geen rekening met eventuele kosten of verzekeringen; je werkelijke bedrag hangt af van de voorwaarden van je lening.

Een reactie achterlaten