
Rente vergelijken voor een hypotheek: zo maak je de juiste keuze
Een kleine renteverschil kan op een hypothecaire lening een groot effect hebben. Je betaalt de lening immers vaak jarenlang terug. Daarom loont het om de rente van verschillende hypotheekvoorstellen zorgvuldig te vergelijken. Kijk daarbij niet alleen naar het percentage, maar ook naar de looptijd, de voorwaarden en de totale kosten.
Wat betekent de rente van een hypotheek?
De rente is de vergoeding die je betaalt om geld te lenen. Samen met de terugbetaling van het geleende bedrag vormt ze je maandelijkse aflossing. Hoe hoger de rente, hoe meer interest je doorgaans over de volledige looptijd betaalt.
De rente die een bank aanbiedt, hangt onder meer af van het bedrag dat je leent, de looptijd, je eigen inbreng en je financiële situatie. Ook het type rente speelt een rol: je kunt kiezen voor een vaste rente of een variabele rente.
Vaste of variabele rente vergelijken
Vaste rente
Bij een vaste rente blijft het rentepercentage tijdens de afgesproken periode gelijk. Daardoor weet je vooraf beter waar je aan toe bent en blijft je maandelijkse aflossing in principe stabiel. Die voorspelbaarheid kan handig zijn als je je budget op lange termijn wilt plannen.
Variabele rente
Bij een variabele rente kan het percentage op bepaalde momenten wijzigen volgens de formule en de voorwaarden in je kredietovereenkomst. Je maandelijkse aflossing of de looptijd kan daardoor veranderen. Controleer altijd hoe vaak de rente wordt herzien en welke grenzen of beschermingen in het contract zijn opgenomen.
Een variabele rente kan aanvankelijk aantrekkelijk lijken, maar vergelijk ze niet alleen op basis van het startpercentage. Denk ook na over wat een rentestijging voor je budget zou betekenen.
Vergelijk meer dan alleen het rentepercentage
Een lager rentepercentage betekent niet automatisch dat een voorstel in totaal goedkoper is. Om offertes eerlijk te vergelijken, moeten de uitgangspunten zo gelijk mogelijk zijn:
- Hetzelfde leenbedrag: vergelijk voorstellen voor hetzelfde bedrag.
- Dezelfde looptijd: een langere looptijd verlaagt vaak de maandelijkse aflossing, maar kan de totale interest verhogen.
- Hetzelfde type rente: vergelijk vaste rente met vaste rente, of variabele rente met variabele rente.
- Dezelfde terugbetalingsformule: ga na of je overal dezelfde manier van aflossen vergelijkt.
- Alle bijkomende kosten: kijk naar dossierkosten, schattingskosten en andere kosten die bij het krediet kunnen horen.
- Voorwaarden en kortingen: sommige rentevoeten hangen samen met bijkomende producten of voorwaarden, zoals een schuldsaldoverzekering of een brandverzekering.
Vraag bij elke kredietgever naar de Europese gestandaardiseerde informatie over het krediet. Zo kun je de belangrijkste kenmerken en voorwaarden van de voorstellen naast elkaar leggen. Informeer ook welke kosten in het jaarlijkse kostenpercentage zijn opgenomen en welke kosten daarbuiten vallen.
Let op de maandelijkse aflossing én de totale kost
Een lage maandelijkse aflossing kan aantrekkelijk zijn, maar vertelt niet het volledige verhaal. Als je een langere looptijd kiest, betaal je mogelijk langer interest. Vergelijk daarom zowel het bedrag dat je maandelijks terugbetaalt als het totaalbedrag over de volledige looptijd.
Hou daarnaast rekening met kosten die samenhangen met de aankoop en de hypotheek, zoals notariskosten en bepaalde aktekosten. Die staan niet noodzakelijk allemaal in het rentepercentage vermeld. Vraag de kredietgever of notaris welke kosten voor jouw situatie van toepassing zijn.
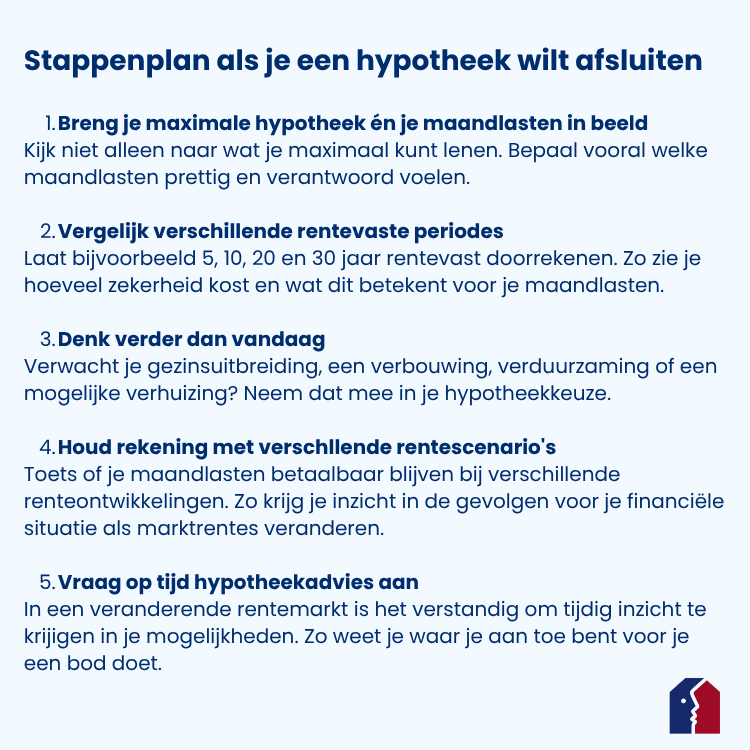
Hoe vergelijk je hypotheekrentes stap voor stap?
- Bepaal je budget. Breng je inkomsten, vaste uitgaven, eigen middelen en gewenste maandelijkse aflossing in kaart.
- Leg de belangrijkste gegevens vast. Gebruik bij elke aanvraag hetzelfde leenbedrag en dezelfde looptijd.
- Vraag meerdere voorstellen aan. Vergelijk banken en kredietgevers op basis van concrete offertes, niet alleen op basis van geadverteerde tarieven.
- Lees de voorwaarden aandachtig. Controleer of het tarief afhankelijk is van andere producten, een minimale eigen inbreng of bepaalde voorwaarden.
- Vergelijk de totale kost. Bekijk naast de maandlast ook de interesten en bijkomende kosten over de hele looptijd.
- Test verschillende scenario’s. Bij een variabele rente is het verstandig om na te gaan wat een mogelijke stijging voor je aflossing of looptijd betekent.
Kan je onderhandelen over de rente?
Een rentevoorstel is niet altijd het laatste woord. Met offertes van verschillende kredietgevers kun je vragen of een bank haar voorstel kan aanpassen. Je financiële profiel, de verhouding tussen het geleende bedrag en de waarde van de woning, je eigen inbreng en de voorwaarden die je kunt aanvaarden, kunnen daarbij een rol spelen.
Vergelijk wel het volledige pakket. Een iets lagere rente kan bijvoorbeeld gekoppeld zijn aan extra voorwaarden of kosten. Vraag daarom altijd wat je precies moet afsluiten of betalen om het voorgestelde tarief te krijgen.
Een bestaande hypotheek herbekijken
Heb je al een hypothecaire lening? Dan kun je nagaan of herfinanciering interessant is. Een lagere rente kan mogelijk een besparing opleveren, maar er kunnen ook kosten verbonden zijn aan het aanpassen of vervangen van je krediet. Denk onder meer aan wederbeleggingsvergoeding, dossierkosten en notariële kosten. Laat de mogelijke besparing daarom afwegen tegen alle kosten en de resterende looptijd.
Conclusie: vergelijk de volledige hypotheek, niet alleen de rente
Rente vergelijken is een belangrijke stap bij het kiezen van een hypotheek, maar het percentage alleen volstaat niet. Leg offertes met dezelfde looptijd en hetzelfde leenbedrag naast elkaar, bekijk de maandelijkse aflossing én de totale kost en lees de voorwaarden zorgvuldig. Zo krijg je een duidelijker beeld van welk voorstel het best aansluit bij je budget en plannen.
De informatie in dit artikel is algemeen en vervangt geen persoonlijk financieel advies. Laat een concreet kredietvoorstel nakijken als je twijfelt over de kosten of voorwaarden.
Zeven Voordelen van Hypotheekrente Vergelijken in België
- Je vindt mogelijk een lagere rente.
- Je kunt besparen op de totale kosten.
- Je vergelijkt maandelijkse aflossingen.
- Je ontdekt verschillen in voorwaarden.
- Je kiest beter tussen vaste en variabele rente.
- Je onderhandelt sterker met kredietgevers.
- Je kiest een hypotheek die bij je budget past.
Uitdagingen bij het Vergelijken van Hypotheekrentes in België
- Een lagere rente kan gepaard gaan met extra voorwaarden.
- Offertes vergelijken kost tijd en aandacht.
- Bijkomende kosten maken vergelijken soms lastig.
Je vindt mogelijk een lagere rente.
Door de rente van verschillende hypothecaire leningen te vergelijken, vind je mogelijk een lager tarief. Zelfs een klein verschil in rente kan over de volledige looptijd een merkbare besparing opleveren. Vergelijk wel altijd voorstellen met dezelfde looptijd en voorwaarden, en kijk ook naar bijkomende kosten en eventuele verplichtingen.
Je kunt besparen op de totale kosten.
Door de rente van verschillende hypothecaire leningen te vergelijken, kun je mogelijk besparen op de totale kosten van je krediet. Zelfs een klein verschil in rente kan over een lange looptijd oplopen tot een aanzienlijk bedrag. Vergelijk wel meer dan alleen het rentepercentage: kijk ook naar de looptijd, bijkomende kosten en voorwaarden, zodat je een goed beeld krijgt van wat je lening uiteindelijk kost.
Je vergelijkt maandelijkse aflossingen.
Door de maandelijkse aflossingen van verschillende hypotheekvoorstellen te vergelijken, zie je meteen welke lening het best binnen je budget past. Let daarbij niet alleen op het bedrag dat je elke maand betaalt, maar ook op de looptijd en de totale kost: een lagere maandaflossing kan betekenen dat je langer afbetaalt en uiteindelijk meer interest betaalt.
Je ontdekt verschillen in voorwaarden.
Door de rente en hypotheekvoorstellen van verschillende kredietgevers te vergelijken, ontdek je ook verschillen in de voorwaarden. Zo kan de ene bank bijvoorbeeld een andere looptijd, mogelijkheid tot vervroegd terugbetalen of voorwaarden voor een lagere rente aanbieden dan de andere. Bekijk dus niet alleen het rentepercentage, maar lees ook de kleine lettertjes. Zo weet je beter welk voorstel past bij jouw situatie en plannen.
Je kiest beter tussen vaste en variabele rente.
Door de rente van verschillende hypotheken te vergelijken, krijg je ook een duidelijker beeld van het verschil tussen een vaste en een variabele rente. Een vaste rente biedt meer zekerheid over je aflossingen, terwijl een variabele rente kan wijzigen volgens de afgesproken voorwaarden. Door de tarieven, risico’s en voorwaarden naast elkaar te leggen, kies je makkelijker de formule die past bij je budget en hoeveel schommelingen je aankan.
Je onderhandelt sterker met kredietgevers.
Als je de rente en voorwaarden van verschillende hypothecaire leningen vergelijkt, sta je sterker in gesprekken met kredietgevers. Met concrete voorstellen van andere banken kun je vragen of een kredietgever zijn rente wil verlagen of de voorwaarden wil verbeteren. Zo onderhandel je niet alleen op basis van een vermoeden, maar met duidelijke informatie om je keuzes te onderbouwen.
Je kiest een hypotheek die bij je budget past.
Door de rente en voorwaarden van verschillende hypotheken te vergelijken, krijg je een beter zicht op je maandelijkse aflossing en de totale kosten. Zo kun je een lening kiezen die aansluit bij je inkomsten en uitgaven, zonder je budget onnodig onder druk te zetten. Houd daarbij ook rekening met bijkomende kosten en onverwachte uitgaven.
Een lagere rente kan gepaard gaan met extra voorwaarden.
Een lagere rente lijkt aantrekkelijk, maar kan gepaard gaan met extra voorwaarden. Zo kan de bank het voordelige tarief bijvoorbeeld koppelen aan het afsluiten van een schuldsaldoverzekering of brandverzekering, of aan het openen van een zichtrekening. Bekijk daarom niet alleen het rentepercentage, maar ook welke producten verplicht zijn en wat die in totaal kosten. Zo weet je of het lagere tarief echt voordeliger is voor jouw situatie.
Offertes vergelijken kost tijd en aandacht.
Een nadeel van hypotheekrentes vergelijken is dat het tijd en aandacht vraagt. Je moet offertes zorgvuldig naast elkaar leggen en niet alleen naar de rente kijken, maar ook naar de looptijd, bijkomende kosten en voorwaarden. Omdat kredietgevers informatie soms op een andere manier presenteren, is het niet altijd eenvoudig om meteen te zien welk voorstel het voordeligst is.
Bijkomende kosten maken vergelijken soms lastig.
Een hypotheek vergelijken op basis van de rente alleen geeft niet altijd een volledig beeld. Bijkomende kosten, zoals dossier- en schattingskosten, kunnen per kredietgever verschillen en maken het moeilijker om offertes eerlijk naast elkaar te leggen. Ook een voordelige rente kan gekoppeld zijn aan voorwaarden, zoals het afsluiten van extra verzekeringen. Vergelijk daarom niet alleen het rentepercentage, maar bekijk ook alle kosten en voorwaarden van het krediet.

Een reactie achterlaten