
Hypotheekrente vergelijken: zo kies je een woonlening die bij je past
Een woning kopen is een grote financiële beslissing. De rentevoet van je hypothecaire lening heeft een belangrijke invloed op je maandlasten en op het totale bedrag dat je terugbetaalt. Door hypotheekrentes zorgvuldig te vergelijken, krijg je een beter beeld van de beschikbare formules en kan je met meer kennis een keuze maken.
Wat betekent de hypotheekrente?
De hypotheekrente, ook wel de rentevoet van je woonlening genoemd, is de vergoeding die je aan de kredietgever betaalt voor het geleende bedrag. Hoe hoger de rente en hoe langer de looptijd, hoe meer interesten je doorgaans in totaal betaalt. Ook het bedrag dat je leent en de manier waarop je het kapitaal terugbetaalt, spelen mee.
Een lage rentevoet is dus interessant, maar vertelt niet het volledige verhaal. Kijk ook naar de andere kosten, de voorwaarden en de risico’s van de lening.
Vergelijk dezelfde leningformules
Een vergelijking is pas nuttig als je de voorstellen op dezelfde basis bekijkt. Vraag daarom offertes aan voor hetzelfde leenbedrag, dezelfde looptijd en een vergelijkbare terugbetalingsformule. Let ook op de verhouding tussen het geleende bedrag en de waarde van de woning. Die verhouding kan mee bepalen welke rentevoet een kredietgever aanbiedt.
Een rentevoet die online als “vanaf”-tarief wordt vermeld, is niet noodzakelijk de rentevoet die voor jouw situatie geldt. De uiteindelijke voorwaarden kunnen afhangen van onder meer je inkomen, eigen inbreng, financiële situatie en het dossier dat je indient.
Vaste of variabele rentevoet?
Vaste rentevoet
Bij een vaste rentevoet blijft de rente gedurende de afgesproken periode gelijk. Daardoor zijn je maandelijkse aflossingen voorspelbaar. Dat kan handig zijn als je graag zekerheid hebt over je budget. Een vaste rentevoet kan bij de start wel hoger liggen dan een variabele rentevoet.
Variabele rentevoet
Bij een variabele rentevoet kan de rente op vastgelegde momenten worden aangepast, volgens de voorwaarden in je kredietovereenkomst. Je maandlast kan daardoor stijgen of dalen. Bekijk goed hoe vaak de rente wordt herzien, welke referentie-index wordt gebruikt en welke contractuele of wettelijke grenzen gelden voor de aanpassing.
Vergelijk dus niet alleen de rente bij de start. Denk ook na over de mogelijke gevolgen als de rente later verandert.
Let op het JKP en de bijkomende kosten
Naast de rentevoet is het jaarlijks kostenpercentage (JKP) een nuttig vergelijkingspunt. Het JKP geeft de jaarlijkse kost van het krediet weer en houdt rekening met bepaalde kosten die bij de lening horen. Controleer in de offerte welke kosten precies zijn opgenomen en welke je nog apart moet betalen.
Denk bijvoorbeeld aan dossier- en schattingskosten, notariskosten en kosten voor een hypotheek of hypothecair mandaat. Ook voorwaarden rond een schuldsaldoverzekering, brandverzekering of zichtrekening kunnen een rol spelen. Soms krijg je een lagere rente als je bijkomende producten bij dezelfde kredietgever afsluit. Vergelijk dan ook de prijs en voorwaarden van die producten.
Zo vergelijk je hypotheekrentes stap voor stap
- Bepaal je budget. Breng je inkomsten, uitgaven, eigen inbreng en andere financiële verplichtingen in kaart.
- Kies een leenbedrag en looptijd. Een langere looptijd verlaagt vaak de maandelijkse aflossing, maar kan de totale interestkosten verhogen.
- Vraag meerdere voorstellen aan. Vergelijk offertes van verschillende banken of kredietgevers met dezelfde uitgangspunten.
- Bekijk de volledige kost. Vergelijk de rentevoet en het JKP, maar controleer ook alle bijkomende kosten en gekoppelde producten.
- Lees de voorwaarden. Kijk naar de renteformule, eventuele renteherzieningen, verzekeringen en de mogelijkheden om vervroegd terug te betalen.
- Vergelijk de maandlast met je budget. Zorg dat je ook na de aankoop voldoende ruimte overhoudt voor andere kosten en onverwachte uitgaven.
Een lagere rentevoet is niet altijd de beste keuze
Een voorstel met de laagste rentevoet kan minder voordelig uitvallen als er hoge bijkomende kosten of verplichte producten aan verbonden zijn. Een iets hogere rente kan bijvoorbeeld samengaan met meer flexibiliteit of lagere kosten elders. Vergelijk daarom de totale voorwaarden en kijk welke lening past bij je plannen en financiële draagkracht.
Conclusie
Hypotheekrente vergelijken vraagt meer dan alleen de laagste rentevoet zoeken. Vergelijk offertes voor dezelfde lening, onderzoek het verschil tussen een vaste en variabele rente en kijk naar het JKP, de bijkomende kosten en de voorwaarden. Zo krijg je een duidelijker beeld van de werkelijke kost van je woonlening en kan je een keuze maken die aansluit bij jouw situatie.
Een simulatie kan helpen om verschillende mogelijkheden te verkennen. De uiteindelijke rentevoet en voorwaarden hangen af van je persoonlijke dossier en de kredietgever.
12 Veelgestelde Vragen over het Vergelijken van Hypotheekrentes in België
- Welke bank heeft de gunstigste hypotheekrente?
- Zal de rente dalen in 2025?
- Welke bank geeft de laagste hypotheekrente?
- Waar is de goedkoopste rente hypotheek?
- Zal de rente terug dalen?
- Welke bank heeft de laagste hypotheekrente?
- Wat is de huidige hypotheekrente op dit moment?
- Wat is de rentevoet op dit moment?
- Wat gaat de rente doen in 2024 in België?
- Welke bank heeft de laagste rente in België?
- Wat zijn de hypotheekrentes op dit moment?
- Wat zal de hypotheekrente doen in 2024?
Welke bank heeft de gunstigste hypotheekrente?
Welke bank de gunstigste hypotheekrente aanbiedt, hangt af van je persoonlijke situatie en het type woonlening dat je kiest. Banken houden onder meer rekening met het leenbedrag, je eigen inbreng, de looptijd en je financiële profiel. Vergelijk daarom offertes op basis van dezelfde voorwaarden en kijk niet alleen naar de rentevoet, maar ook naar het jaarlijks kostenpercentage (JKP), bijkomende kosten en eventuele verplichte verzekeringen. Zo ontdek je welk voorstel voor jou in zijn geheel het voordeligst is.
Zal de rente dalen in 2025?
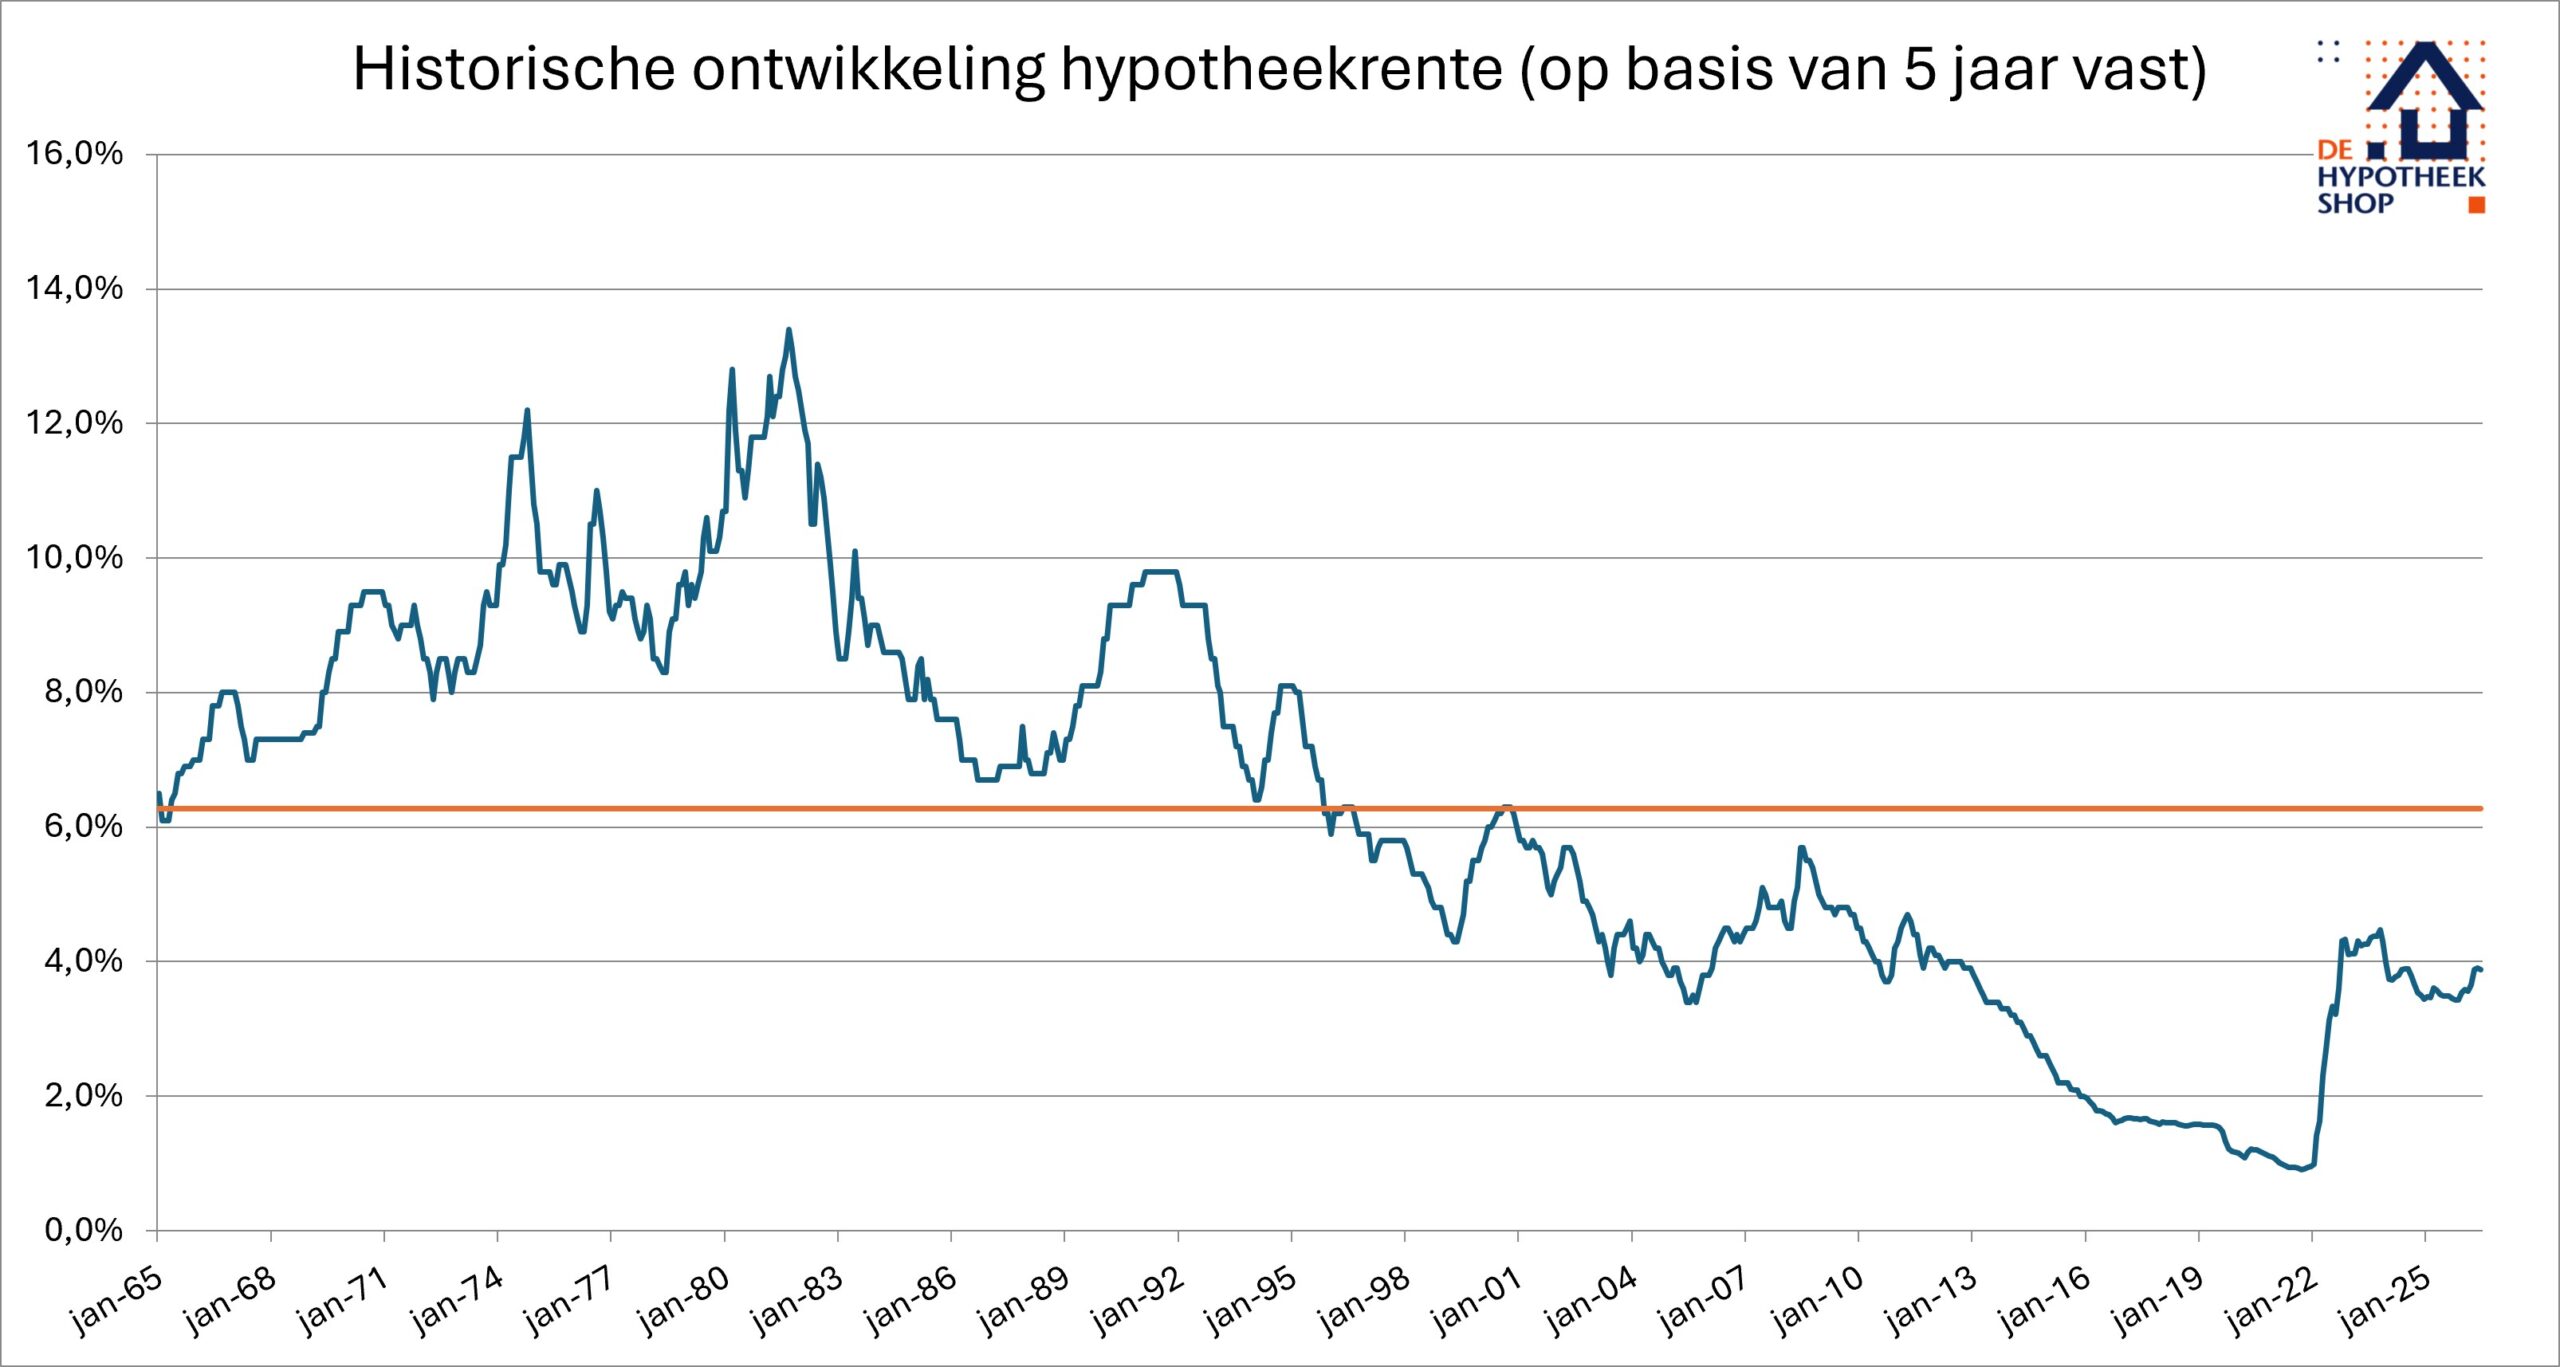
Omdat 2025 intussen voorbij is, kunnen we niet meer voorspellen of de hypotheekrente dat jaar zou dalen. De rentevoeten evolueerden toen, zoals altijd, onder invloed van onder meer de inflatie, het beleid van de Europese Centrale Bank en de financiële markten. Ook een eventuele rentedaling vertaalt zich niet automatisch of meteen in lagere tarieven voor woonleningen. Vergelijk daarom actuele offertes en bekijk zowel de rentevoet als de volledige voorwaarden van je lening.
Welke bank geeft de laagste hypotheekrente?
Welke bank de laagste hypotheekrente aanbiedt, hangt af van je persoonlijke situatie en de voorwaarden van de lening. De rentevoet kan verschillen naargelang het leenbedrag, de looptijd, je eigen inbreng en je financiële profiel. Vergelijk daarom offertes van verschillende banken op basis van dezelfde gegevens en kijk niet alleen naar de rentevoet, maar ook naar het JKP, bijkomende kosten en eventuele voorwaarden rond verzekeringen of andere producten. De laagste geadverteerde rente is niet altijd de voordeligste keuze voor jouw dossier.
Waar is de goedkoopste rente hypotheek?
De goedkoopste hypotheekrente vind je niet bij één vaste bank: het aanbod hangt af van je financiële situatie, het bedrag dat je leent, de looptijd en de gekozen renteformule. Vraag daarom bij verschillende kredietgevers een offerte aan en vergelijk niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage (JKP), de bijkomende kosten en eventuele voorwaarden rond verzekeringen of andere producten. Zo ontdek je welk voorstel voor jouw situatie werkelijk het voordeligst is.
Zal de rente terug dalen?
Of de hypotheekrente opnieuw zal dalen, is moeilijk te voorspellen. De rentevoeten hangen onder meer af van de inflatie, het beleid van de Europese Centrale Bank en de ontwikkelingen op de financiële markten. Een daling is dus mogelijk, maar niet gegarandeerd. Wacht daarom niet uitsluitend op een lagere rente: vergelijk de actuele voorstellen en bekijk welke vaste of variabele rentevoet past bij je budget en hoeveel zekerheid je nodig hebt.
Welke bank heeft de laagste hypotheekrente?
Er is geen bank die altijd de laagste hypotheekrente aanbiedt: de rentevoet hangt onder meer af van je inkomen, eigen inbreng, leenbedrag, looptijd en gekozen formule. Vraag daarom bij verschillende banken een offerte aan voor dezelfde lening en vergelijk niet alleen de rentevoet, maar ook het JKP, de bijkomende kosten en eventuele voorwaarden rond verzekeringen of andere producten. Zo ontdek je welk aanbod voor jouw situatie het voordeligst is.
Wat is de huidige hypotheekrente op dit moment?
De huidige hypotheekrente verschilt per bank en hangt onder meer af van de gekozen renteformule en looptijd, het bedrag dat je leent tegenover de waarde van de woning en je persoonlijke financiële situatie. Omdat rentevoeten regelmatig veranderen, bestaat er geen één tarief dat voor iedereen geldt. Vraag daarom recente offertes aan bij verschillende kredietgevers en vergelijk niet alleen de rentevoet, maar ook het jaarlijks kostenpercentage (JKP) en de bijkomende voorwaarden.
Wat is de rentevoet op dit moment?
De rentevoet voor een hypothecaire lening hangt af van verschillende factoren, zoals de looptijd, het geleende bedrag, je eigen inbreng en je persoonlijke financiële situatie. Er is dus niet één rentevoet die voor iedereen geldt, en tarieven kunnen veranderen. Vraag bij verschillende kredietgevers een actuele offerte aan en vergelijk niet alleen de rentevoet, maar ook het JKP, de bijkomende kosten en de voorwaarden.
Wat gaat de rente doen in 2024 in België?
In 2024 daalde de beleidsrente van de Europese Centrale Bank stapsgewijs, maar dat betekende niet dat de hypotheekrente in België even snel of even sterk zakte. De rente voor woonleningen bleef ook afhankelijk van onder meer de langetermijnrente, de financieringskosten van banken en je persoonlijke dossier. Wie in 2024 een lening afsloot, deed er daarom goed aan verschillende offertes te vergelijken en niet alleen naar de rentevoet, maar ook naar het JKP en de bijkomende voorwaarden te kijken.
Welke bank heeft de laagste rente in België?
Er is geen bank die altijd de laagste hypotheekrente in België aanbiedt. De rentevoet hangt onder meer af van je financiële situatie, het bedrag dat je leent, de looptijd, je eigen inbreng en de gekozen renteformule. Vergelijk daarom offertes van verschillende banken voor dezelfde lening en kijk niet alleen naar de rentevoet, maar ook naar het jaarlijks kostenpercentage (JKP), bijkomende kosten en eventuele voorwaarden rond verzekeringen of andere producten. Zo ontdek je welk voorstel voor jouw situatie het voordeligst is.
Wat zijn de hypotheekrentes op dit moment?
De hypotheekrentes veranderen regelmatig en verschillen per kredietgever en per dossier. De rente die je krijgt, hangt onder meer af van de looptijd, het geleende bedrag, je eigen inbreng en de keuze voor een vaste of variabele rentevoet. Er is dus geen rentevoet die voor iedereen geldt. Vraag actuele offertes aan bij verschillende kredietgevers en vergelijk naast de rentevoet ook het JKP, de bijkomende kosten en de voorwaarden.
Wat zal de hypotheekrente doen in 2024?
In 2024 was de hypotheekrente niet eenvoudig te voorspellen en ze daalde niet automatisch zodra de Europese Centrale Bank haar beleidsrente verlaagde. De rentevoeten voor woonleningen schommelden: variabele tarieven konden reageren op veranderingen in de kortetermijnrente, terwijl vaste tarieven vooral mee bewogen met de financiële markten. Wie in 2024 een lening wilde afsluiten, deed er daarom goed aan verschillende offertes te vergelijken en niet alleen op een mogelijke rentedaling te wachten.

Een reactie achterlaten