
Meer lenen dan je maximale hypotheek: kan dat?
Je hebt een woning gevonden, maar de prijs ligt hoger dan het bedrag dat je volgens een simulatie kunt lenen. Kun je dan toch meer lenen dan je maximale hypotheek? Soms is er ruimte, maar een kredietverstrekker zal altijd nagaan of de lening verantwoord en haalbaar is. Een hoger bedrag aanvragen betekent dus niet automatisch dat je het ook krijgt.
Wat betekent ‘maximale hypotheek’?
De maximale hypotheek is een raming van het bedrag dat je mogelijk kunt lenen voor de aankoop of renovatie van een woning. Die raming houdt doorgaans rekening met je inkomen, bestaande leningen, maandelijkse uitgaven, de looptijd en de rentevoet. Ook de waarde van de woning en het bedrag dat je zelf kunt inbrengen, spelen mee.
Een online simulatie is geen kredietaanbod. Elke bank hanteert eigen beoordelingscriteria en bekijkt je volledige financiële situatie. Het bedrag dat je uiteindelijk kunt lenen, kan dus verschillen van de uitkomst van een simulator.
Hoe beoordeelt een bank je aanvraag?
De kredietverstrekker kijkt onder meer of je de maandelijkse afbetalingen kunt dragen, ook als je situatie verandert. Daarbij kunnen deze factoren een rol spelen:
- je netto-inkomen en de stabiliteit ervan;
- je bestaande kredieten en andere vaste verplichtingen;
- de looptijd en rentevoet van de lening;
- de waarde van de woning en het bedrag dat je zelf inbrengt;
- de kosten die bij de aankoop of renovatie komen kijken.
Er bestaat niet één vast maximumbedrag dat voor iedereen geldt. De bank moet wel beoordelen of de lening verantwoord is en of de terugbetaling haalbaar lijkt.
Wanneer kan een hoger leenbedrag mogelijk zijn?
Een eerste berekening kan voorzichtig uitvallen. Als je inkomen intussen gestegen is, je een bestaande lening bijna hebt afbetaald of je meer eigen middelen kunt inbrengen, kan de bank je dossier anders beoordelen. Ook een langere looptijd kan de maandelijkse afbetaling verlagen, al betaal je daardoor doorgaans langer interesten.
Sommige kredietverstrekkers bekijken dossiers individueel. Een sterk en stabiel inkomen, beperkte vaste kosten of een waardevolle waarborg kunnen helpen, maar geven geen garantie op goedkeuring. De bank beslist op basis van het volledige dossier.
Andere manieren om het verschil te overbruggen
Als je niet genoeg kunt lenen om de aankoopprijs te betalen, zijn er verschillende mogelijkheden om te onderzoeken:
- Meer eigen middelen inbrengen: spaargeld kan het benodigde kredietbedrag verlagen. Hou wel voldoende reserve over voor onverwachte kosten.
- Een goedkopere woning kiezen: zo blijft de maandelijkse afbetaling beter afgestemd op je budget.
- Een deel van de werken later uitvoeren: vraag na of renovaties gefaseerd kunnen worden en hoe dat je budget beïnvloedt.
- Financiële steun van familie bekijken: maak duidelijke afspraken en laat je informeren over de juridische en fiscale gevolgen.
- Een renovatie- of energielening vergelijken: daarvoor gelden aparte voorwaarden. Tel alle afbetalingen mee wanneer je je budget berekent.
Vergeet de aankoopkosten niet
De aankoopprijs is niet de enige uitgave. In België moet je ook rekening houden met onder meer registratiebelasting of btw, notariskosten en eventuele dossierkosten. Hoeveel die bedragen, hangt af van de woning en je persoonlijke situatie. Een hoger hypothecair krediet dekt die kosten niet automatisch. Informeer vooraf welk bedrag je zelf nodig hebt.
Waarom meer lenen niet altijd verstandig is
Een krediet dat net wordt goedgekeurd, past niet noodzakelijk comfortabel in je dagelijks budget. Denk ook aan kosten voor energie, onderhoud, verzekeringen, onroerende voorheffing en mogelijke herstellingen. Een hogere lening kan bovendien betekenen dat je over de volledige looptijd meer interesten betaalt.
Maak daarom niet alleen een berekening van wat de bank mogelijk wil lenen, maar ook van wat je zelf elke maand veilig kunt afbetalen. Voorzie ruimte voor onverwachte uitgaven en veranderingen, zoals een tijdelijke inkomensdaling of gezinsuitbreiding.
Besluit
Meer lenen dan je maximale hypotheekberekening aangeeft, kan soms bespreekbaar zijn, maar het hangt af van je dossier en de beoordeling door de kredietverstrekker. Een simulatie is slechts een eerste indicatie. Vergelijk voorstellen, bekijk alle aankoop- en kredietkosten en kies een maandelijkse afbetaling die ook op lange termijn haalbaar blijft.
Voordelen van het Overschrijden van de Maximale Hypotheek bij Woningfinanciering
- Je kunt mogelijk een woning kopen die beter bij je wensen past.
- Er kan budget zijn voor noodzakelijke renovaties.
- Je hoeft mogelijk minder in te leveren op locatie of wooncomfort.
- Je kunt spaargeld achter de hand houden voor onverwachte kosten.
- Energiebesparende werken kunnen je woonlasten op termijn verlagen.
- Een passende lening kan aankoop en geplande werken samen financieren.
Vijf Nadelen van Meer Lenen dan de Maximale Hypotheek in België
- Hogere maandelijkse afbetalingen.
- Je betaalt mogelijk meer interesten.
- Minder financiële ruimte voor onverwachte kosten.
- Meer risico bij inkomensverlies.
- De bank kan je aanvraag weigeren.
Je kunt mogelijk een woning kopen die beter bij je wensen past.
Als je iets meer kunt lenen dan je aanvankelijk dacht, krijg je mogelijk toegang tot een ruimer aanbod aan woningen. Zo vind je misschien een huis dat beter aansluit bij je wensen, bijvoorbeeld met extra slaapkamers, een tuin of een gunstigere ligging. Bekijk wel goed of de hogere maandelijkse afbetaling comfortabel binnen je budget past, ook op lange termijn.
Er kan budget zijn voor noodzakelijke renovaties.
Een mogelijk voordeel van meer lenen dan je maximale hypotheek is dat je budget overhoudt voor noodzakelijke renovaties. Zo kun je bijvoorbeeld meteen investeren in een veilig dak, betere isolatie of verouderde elektriciteit aanpakken, in plaats van die werken uit te stellen of met een aparte lening te financieren. Laat vooraf goed inschatten hoeveel de renovaties kosten en controleer of de hogere maandelijkse afbetaling binnen je budget past.
Je hoeft mogelijk minder in te leveren op locatie of wooncomfort.
Als je meer kunt lenen dan je aanvankelijk dacht, hoef je mogelijk minder in te leveren op de locatie of het wooncomfort. Zo komt een woning in de buurt van je werk, familie of voorzieningen misschien binnen bereik, of hoef je minder toegevingen te doen op vlak van ruimte, indeling of afwerking. Laat wel goed berekenen wat de hogere lening betekent voor je maandelijkse afbetalingen en totale kosten.
Je kunt spaargeld achter de hand houden voor onverwachte kosten.
Een voordeel van meer lenen kan zijn dat je een deel van je spaargeld achter de hand houdt voor onverwachte kosten, zoals dringende herstellingen, medische uitgaven of tijdelijke inkomensschommelingen. Zo hoef je niet meteen al je reserves in de aankoop van je woning te steken. Kijk wel goed na of de hogere maandelijkse afbetaling binnen je budget past en vergelijk de totale kosten van de lening.
Energiebesparende werken kunnen je woonlasten op termijn verlagen.
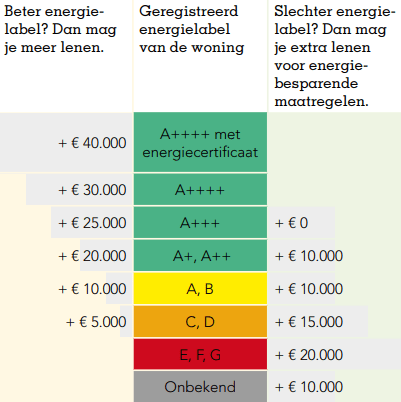
Meer lenen voor energiebesparende werken kan je woonlasten op termijn helpen verlagen. Investeringen zoals dakisolatie, hoogrendementsglas of een efficiëntere verwarmingsinstallatie kunnen het energieverbruik van je woning verminderen. Daardoor kan je energiefactuur dalen en wordt je woning mogelijk comfortabeler. Vergelijk wel de verwachte besparing met de extra maandelijkse afbetaling en hou rekening met de kostprijs, de levensduur en eventuele premies.
Een passende lening kan aankoop en geplande werken samen financieren.
Een passende lening kan niet alleen de aankoop van je woning financieren, maar ook geplande werken zoals isolatie, een nieuwe keuken of noodzakelijke renovaties. Zo hoef je die kosten niet meteen volledig met eigen spaargeld te betalen en kun je de aankoop en de werken samen in je budget bekijken. Laat vooraf goed berekenen welk leenbedrag haalbaar is en hou rekening met offertes, bijkomende kosten en een financiële reserve voor onverwachte uitgaven.
Hogere maandelijkse afbetalingen.
Een groter bedrag lenen betekent meestal ook hogere maandelijkse afbetalingen. Daardoor blijft er minder budget over voor dagelijkse uitgaven, onverwachte kosten of sparen. Bereken daarom vooraf of de afbetaling comfortabel binnen je maandbudget past, ook als je inkomsten dalen of andere kosten stijgen.
Je betaalt mogelijk meer interesten.
Leen je meer dan oorspronkelijk gepland, dan betaal je doorgaans ook meer interesten. Je leent immers een hoger bedrag en, als je de looptijd verlengt om de maandelijkse afbetaling haalbaar te houden, kunnen de interestkosten verder oplopen. Vergelijk daarom niet alleen het maandbedrag, maar ook het totale bedrag dat je over de volledige looptijd terugbetaalt.
Minder financiële ruimte voor onverwachte kosten.
Wie meer leent, houdt na de maandelijkse afbetaling vaak minder financiële ruimte over. Daardoor kan het moeilijker worden om onverwachte kosten op te vangen, zoals een dringende herstelling aan de woning, medische uitgaven of een tijdelijke daling van het inkomen. Voorzie daarom een voldoende grote financiële buffer en stem je lening af op wat je comfortabel kunt terugbetalen.
Meer risico bij inkomensverlies.
Wie meer leent, heeft doorgaans hogere maandelijkse afbetalingen en daardoor minder financiële ruimte. Bij inkomensverlies, bijvoorbeeld door werkloosheid, ziekte of een relatiebreuk, kan het moeilijker worden om die verplichtingen na te komen. Een voldoende financiële buffer en een afbetaling die ook bij een lager inkomen haalbaar blijft, helpen om dat risico te beperken.
De bank kan je aanvraag weigeren.
Een hoger bedrag aanvragen dan je maximale hypotheek kan, maar de bank is niet verplicht om daarmee akkoord te gaan. Ze beoordeelt of je de maandelijkse afbetalingen realistisch kunt dragen, rekening houdend met je inkomen, vaste kosten en bestaande leningen. Vindt de kredietverstrekker het risico te groot, dan kan die je aanvraag weigeren of een lager bedrag voorstellen. Reken daarom niet op extra financiering voordat je een concreet akkoord hebt.

Een reactie achterlaten