
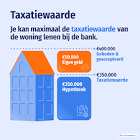
Wat kan ik maximaal lenen voor een hypotheek?
Hoeveel je maximaal kunt lenen voor een woning hangt af van meer dan alleen je inkomen. De bank kijkt onder meer naar je maandelijkse inkomsten en uitgaven, eventuele andere leningen, de looptijd van het krediet en de waarde van de woning. Ook je eigen spaargeld speelt een belangrijke rol.
Er bestaat dus geen vast bedrag dat voor iedereen geldt. De maximale lening is bovendien niet altijd hetzelfde als het bedrag dat je comfortabel kunt terugbetalen.
Waar kijkt de bank naar?
Je netto-inkomen
De bank onderzoekt hoeveel je maandelijks overhoudt. Daarbij kunnen vaste inkomsten zoals loon of bepaalde uitkeringen meetellen. De bank beoordeelt ook hoe stabiel je inkomen is en of er meerdere kredietnemers zijn.
Je vaste uitgaven en lopende leningen
Een autolening, persoonlijke lening of alimentatieverplichting vermindert het bedrag dat je aan een hypotheek kunt besteden. Ook je gezinssituatie en andere vaste kosten kunnen een rol spelen. Hoe hoger je bestaande maandelijkse verplichtingen, hoe lager je mogelijke aflossingsbudget doorgaans is.
De looptijd en rentevoet
Een langere looptijd verlaagt meestal je maandelijkse afbetaling, maar betekent doorgaans dat je over de volledige looptijd meer interest betaalt. Ook de rentevoet heeft een grote invloed: bij een hogere rente kun je met hetzelfde maandbudget minder lenen.
De woning en je eigen inbreng
De bank kijkt naar de waarde van de woning en naar het bedrag dat je zelf kunt inbrengen. In België moet je naast de aankoopprijs rekening houden met bijkomende kosten, zoals notariskosten, registratierechten of btw en eventuele dossierkosten. Die kosten verschillen naargelang de situatie en het gewest. Je hebt dus vaak meer eigen middelen nodig dan alleen het verschil tussen de aankoopprijs en het geleende bedrag.
Hoeveel van je inkomen kun je besteden aan een lening?
Als eerste richtlijn wordt soms gekeken of de maandelijkse afbetaling ongeveer een derde van het netto-inkomen bedraagt. Dat is geen vaste regel en ook geen garantie op goedkeuring. Een bank maakt een individuele beoordeling en houdt rekening met je overige uitgaven, gezinssituatie en financiële buffer.
Een lening is pas haalbaar als je na de afbetaling voldoende overhoudt voor dagelijkse kosten, onverwachte uitgaven en kosten voor de woning. Reken dus niet automatisch met het hoogste bedrag dat een bank eventueel wil aanbieden.
Rekenvoorbeeld
Stel dat een huishouden samen 4.000 euro netto per maand ontvangt en ongeveer 250 euro per maand afbetaalt aan andere kredieten. Het huishouden wil een hypotheek afsluiten met een looptijd van 25 jaar. Als illustratie: bij een vaste rentevoet van 3,5% komt een lening van ongeveer 230.000 euro neer op een maandelijkse afbetaling van circa 1.150 euro.
Dit is slechts een rekenvoorbeeld. De werkelijke afbetaling hangt af van de rentevoet, de gekozen formule, de voorwaarden van de kredietgever en eventuele bijkomende producten of kosten. Een simulatie is geen kredietaanbod.
Maximaal lenen is niet hetzelfde als maximaal kunnen kopen
Je maximale leenbedrag bepaalt niet alleen je budget voor de aankoop. Je moet ook rekening houden met je eigen inbreng en alle aankoop- en kredietkosten. Maak daarom een volledig overzicht van:
- de aankoopprijs van de woning;
- de eigen middelen die je beschikbaar hebt;
- de aankoopkosten en notariskosten;
- de maandelijkse leninglasten;
- kosten voor verzekeringen, energie, onderhoud en eventuele renovaties.
Zo ontdek je wat voor jou haalbaar is
- Breng je netto-inkomsten, vaste kosten en lopende leningen in kaart.
- Bepaal welk maandbedrag je comfortabel kunt missen, ook als je kosten stijgen of je inkomen tijdelijk verandert.
- Bereken hoeveel eigen middelen je kunt inzetten zonder je volledige financiële buffer op te gebruiken.
- Vergelijk verschillende looptijden en renteformules, en kijk naar de totale kost van het krediet.
- Vraag een kredietgever of kredietbemiddelaar om een persoonlijke simulatie en bespreek de voorwaarden.
Conclusie
Wat je maximaal kunt lenen voor een hypotheek hangt af van je inkomen, uitgaven, eigen inbreng, de woning en de kredietvoorwaarden. Een online berekening kan een nuttige eerste indicatie geven, maar alleen een persoonlijke beoordeling brengt je werkelijke mogelijkheden in kaart. Kies bij voorkeur een maandafbetaling die niet alleen vandaag haalbaar is, maar ook ruimte laat voor onverwachte kosten en veranderingen in je leven.
Veelgestelde Vragen over het Maximale Hypotheekbedrag dat ik kan Lenen in België
- Hoe bereken ik hoeveel ik maximaal kan lenen voor een hypotheek?
- Welk deel van mijn netto-inkomen mag ik gebruiken voor de maandelijkse afbetaling?
- Welke invloed hebben mijn andere leningen en vaste kosten op mijn maximale leenbedrag?
- Hoeveel eigen inbreng heb ik nodig om een woning te kopen in België?
- Kan ik de aankoopkosten, zoals notariskosten en registratierechten, mee lenen?
- Hoe beïnvloeden de rentevoet en de looptijd hoeveel ik maximaal kan lenen?
- Kan ik met mijn partner meer lenen dan alleen?
- Hoe weet ik of mijn maximale hypotheekbedrag ook financieel haalbaar is voor mijn situatie?
Hoe bereken ik hoeveel ik maximaal kan lenen voor een hypotheek?
Om te berekenen hoeveel je maximaal kunt lenen voor een hypotheek, vertrek je van je netto-inkomen en trek je je vaste uitgaven en lopende kredietafbetalingen ervan af. Het bedrag dat je maandelijks comfortabel kunt besteden aan je hypotheek hangt ook af van de rentevoet en de looptijd van de lening. Daarnaast spelen je eigen inbreng en de waarde van de woning een rol. Een online simulator geeft een eerste indicatie, maar de kredietgever bepaalt het mogelijke leenbedrag na een persoonlijke beoordeling van je financiële situatie.
Welk deel van mijn netto-inkomen mag ik gebruiken voor de maandelijkse afbetaling?
Als richtlijn wordt vaak uitgegaan van ongeveer een derde van je netto-inkomen voor de maandelijkse afbetaling, maar dat is geen vaste regel. De bank beoordeelt je dossier individueel en houdt ook rekening met andere leningen, vaste kosten, je gezinssituatie en de financiële buffer die je nodig hebt. Kies daarom een maandbedrag dat haalbaar blijft nadat al je gewone uitgaven en onverwachte kosten zijn meegerekend.
Welke invloed hebben mijn andere leningen en vaste kosten op mijn maximale leenbedrag?
Andere leningen en vaste kosten verminderen het bedrag dat je maandelijks aan je hypotheek kunt besteden. De bank houdt bij haar beoordeling rekening met bestaande afbetalingen, zoals een autolening of persoonlijke lening, en met je andere financiële verplichtingen. Hoe hoger die maandelijkse lasten, hoe lager je maximale leenbedrag doorgaans uitvalt. Ook vaste kosten voor je gezin en levensonderhoud spelen mee, omdat je na de hypotheekafbetaling voldoende moet overhouden om comfortabel rond te komen.
Hoeveel eigen inbreng heb ik nodig om een woning te kopen in België?
De nodige eigen inbreng hangt af van de aankoopprijs, de kredietvoorwaarden en je persoonlijke situatie. Banken financieren vaak niet de volledige woningprijs, waardoor je doorgaans zelf een deel van de prijs moet betalen én rekening moet houden met bijkomende kosten, zoals registratierechten of btw, notariskosten en eventuele dossierkosten. Hoeveel dat precies is, verschilt onder meer per gewest en per aankoop. Vraag daarom een persoonlijke simulatie aan en hou ook een financiële buffer over voor onverwachte kosten.
Kan ik de aankoopkosten, zoals notariskosten en registratierechten, mee lenen?
In België moet je de aankoopkosten, zoals notariskosten en registratierechten, meestal met eigen middelen betalen. Sommige kredietgevers kunnen die kosten in bepaalde situaties geheel of gedeeltelijk mee financieren, maar dat hangt af van je financiële profiel, de waarde van de woning en de voorwaarden van de lening. Daardoor kan het bedrag dat je nodig hebt hoger liggen dan de aankoopprijs, en is het verstandig om vooraf een persoonlijke simulatie aan te vragen.
Hoe beïnvloeden de rentevoet en de looptijd hoeveel ik maximaal kan lenen?
De rentevoet en de looptijd bepalen mee hoe hoog je maandelijkse afbetaling is en dus hoeveel je maximaal kunt lenen. Bij een lagere rentevoet gaat er bij hetzelfde maandbudget doorgaans meer naar de terugbetaling van het kapitaal. Een langere looptijd verlaagt meestal je maandelijkse afbetaling, waardoor je mogelijk meer kunt lenen, maar je betaalt doorgaans wel langer interest en daardoor vaak meer in totaal. De bank houdt ook rekening met je inkomen, vaste kosten en andere leningen. Vergelijk daarom niet alleen het maximale leenbedrag, maar ook de totale kost en kies een afbetaling die binnen je budget past.
Kan ik met mijn partner meer lenen dan alleen?
Vaak kun je samen met je partner meer lenen dan alleen, omdat de bank jullie inkomsten samen bekijkt. Het bedrag hangt ook af van jullie gezamenlijke uitgaven, eventuele andere leningen en de financiële situatie van jullie allebei. Meer dan één inkomen betekent dus niet automatisch dat jullie dubbel zoveel kunnen lenen. Hou er bovendien rekening mee dat medeontleners doorgaans allebei verantwoordelijk zijn voor de volledige terugbetaling van het krediet. Vraag een persoonlijke simulatie aan om te weten welk bedrag haalbaar is.
Hoe weet ik of mijn maximale hypotheekbedrag ook financieel haalbaar is voor mijn situatie?
Je maximale hypotheekbedrag is niet automatisch het bedrag dat voor jou comfortabel haalbaar is. Maak een overzicht van je netto-inkomen, vaste uitgaven en eventuele andere leningen, en bekijk hoeveel je maandelijks kunt afbetalen zonder je financiële buffer op te gebruiken. Hou ook rekening met bijkomende aankoopkosten, verzekeringen, onderhoud en onverwachte uitgaven. Een persoonlijke simulatie bij een kredietgever of kredietbemiddelaar helpt om je budget realistischer in te schatten.

Een reactie achterlaten