
Hypotheek maandlast berekenen: waar moet je op letten?
Een woning kopen is een grote stap. Voor je een bod uitbrengt, wil je weten hoeveel je elke maand aan je woonlening zult betalen. Je hypotheek maandlast berekenen geeft je een eerste beeld van wat haalbaar is en helpt je verschillende leningen met elkaar te vergelijken.
Wat is je maandlast?
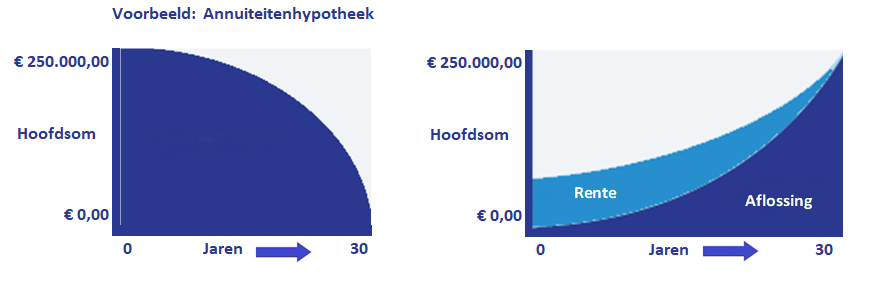
De maandlast is het bedrag dat je periodiek terugbetaalt aan de bank. Bij een klassieke lening met vaste maandelijkse aflossingen bestaat die doorgaans uit kapitaal en interesten. In het begin bestaat een groter deel van de betaling uit interesten. Naarmate je meer kapitaal hebt terugbetaald, neemt dat aandeel af.
Je maandelijkse woonbudget kan daarnaast ook andere kosten omvatten, zoals een schuldsaldoverzekering, een brandverzekering en gemeenschappelijke kosten. Die zitten niet altijd in de berekening van je lening zelf.
Welke gegevens heb je nodig?
Om je maandlast te berekenen, heb je vooral deze gegevens nodig:
- Het geleende bedrag: de aankoopprijs min je eigen inbreng, eventueel aangevuld met kosten die je mee financiert.
- De looptijd: bijvoorbeeld 20, 25 of 30 jaar.
- De rentevoet: de interest die de bank aanrekent.
- De terugbetalingsformule: bijvoorbeeld vaste maandelijkse aflossingen of een andere aflossingsvorm.
Een langere looptijd verlaagt meestal je maandelijkse afbetaling, maar betekent doorgaans dat je over de hele looptijd meer interest betaalt. Een kortere looptijd verhoogt de maandlast, maar je lening is sneller afbetaald.
Hoe wordt de maandelijkse afbetaling berekend?
Bij een lening met vaste maandelijkse aflossingen berekent de kredietgever welk bedrag nodig is om het kapitaal en de interesten binnen de gekozen looptijd terug te betalen. De maandlast hangt dus niet alleen af van het bedrag dat je leent, maar ook van de rentevoet en de duur van de lening.
Als voorbeeld: voor een lening van 250.000 euro op 25 jaar aan een vaste rentevoet van 3,5% bedraagt de maandelijkse afbetaling ongeveer 1.250 euro. Dit is een indicatieve berekening, zonder verzekeringen en andere kosten. Het bedrag dat een bank aanbiedt, kan verschillen naargelang je dossier en de voorwaarden van de lening.
Vaste of variabele rentevoet?
Met een vaste rentevoet blijft je rentevoet gedurende de afgesproken periode gelijk. Daardoor weet je beter hoeveel je maandelijks zult betalen. Bij een variabele rentevoet kan de rente op bepaalde momenten stijgen of dalen volgens de voorwaarden van je contract. Je maandlast kan dus veranderen.
Vergelijk niet alleen de startmaandlast. Bekijk ook hoe een variabele rentevoet kan evolueren en welke grenzen of herzieningsmomenten in het contract staan. Zo krijg je een realistischer beeld van mogelijke toekomstige betalingen.
Vergeet de bijkomende kosten niet
Je maandelijkse afbetaling is maar een deel van de totale kost van een woning. Bij de aankoop kunnen er ook notariskosten, registratierechten of btw en kosten voor de kredietakte zijn. Daarnaast kunnen verzekeringen en eventuele dossierkosten je woonbudget beïnvloeden. Deze kosten zijn niet noodzakelijk opgenomen in een eenvoudige berekening van je maandlast.
Hou ook rekening met andere vaste uitgaven, zoals energie, onroerende voorheffing, onderhoud en eventuele kosten voor een appartement. Zo vermijd je dat je je budget baseert op de afbetaling alleen.
Hoeveel kan je maandelijks missen?
Er bestaat geen bedrag dat voor iedereen haalbaar is. Banken bekijken onder meer je inkomen, andere leningen, gezinssituatie, eigen inbreng en vaste uitgaven. Een vaak gebruikte vuistregel is om je woonlasten rond een derde van je netto-inkomen te houden, maar dat is geen vaste norm. Wat verantwoord is, hangt af van je volledige financiële situatie.
Maak daarom naast een berekening van de maandlast ook een overzicht van je inkomsten en uitgaven. Voorzie voldoende ruimte voor onverwachte kosten en probeer niet je volledige beschikbare budget aan de lening te besteden.
Bereken je hypotheek maandlast online
Met een online hypotheekcalculator kan je snel verschillende scenario’s vergelijken. Pas bijvoorbeeld het geleende bedrag, de looptijd of de rentevoet aan en bekijk wat dat doet met je maandelijkse afbetaling. Gebruik de uitkomst als eerste raming: de uiteindelijke voorwaarden hangen af van een concrete offerte en de beoordeling van je dossier door de kredietgever.
Een goede voorbereiding begint dus met meer dan één getal. Bereken je maandlast, tel de bijkomende woonkosten erbij en kies een lening die ook op langere termijn binnen je budget past.
Veelgestelde Vragen over het Berekenen van Hypotheek Maandlasten in België
- Wat kost 100.000 euro hypotheek per maand?
- Wat is mijn maandlast bij hypotheek?
- Hoeveel maandlasten bij hypotheek 400000?
- Hoeveel maandlasten bij 200.000 hypotheek?
- Hoeveel maandlasten bij 250.000 hypotheek?
- Hoeveel hypotheek voor 700 euro per maand?
- Hoeveel is de netto maandlast van een hypotheek van € 2000?
- Hoe bereken je maandlasten hypotheek uit?
- Hoeveel maandlasten bij 500.000 hypotheek?
- Wat kost een hypotheek van 100.000 euro per maand?
Wat kost 100.000 euro hypotheek per maand?
Wat een hypotheek van 100.000 euro per maand kost, hangt af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 3,5% betaal je voor een lening met vaste maandelijkse aflossingen ongeveer 580 euro per maand over 20 jaar, 501 euro over 25 jaar of 449 euro over 30 jaar. Dit zijn indicatieve bedragen en ze houden geen rekening met bijvoorbeeld een schuldsaldoverzekering, dossierkosten of andere bijkomende uitgaven.
Wat is mijn maandlast bij hypotheek?
Je maandlast bij een hypotheek hangt af van het bedrag dat je leent, de rentevoet en de looptijd van je lening. Ook de terugbetalingsformule speelt een rol. Bereken je maandlast daarom als eerste raming en hou daarnaast rekening met bijkomende kosten, zoals een schuldsaldoverzekering, een brandverzekering en eventuele dossierkosten. Met een online simulatie kan je verschillende bedragen en looptijden vergelijken; de kredietgever bepaalt de definitieve voorwaarden op basis van je dossier.
Hoeveel maandlasten bij hypotheek 400000?
De maandlasten voor een hypotheek van 400.000 euro hangen af van de rentevoet en de looptijd. Als richtvoorbeeld betaal je bij een vaste rentevoet van 3,5% ongeveer 2.000 euro per maand over 25 jaar, of ongeveer 1.800 euro per maand over 30 jaar. Dit zijn indicatieve bedragen voor kapitaal en interesten; verzekeringen en andere kosten zijn niet inbegrepen. De werkelijke maandlast hangt af van de voorwaarden van de kredietgever en je persoonlijke dossier.
Hoeveel maandlasten bij 200.000 hypotheek?
De maandlast voor een hypotheek van 200.000 euro hangt af van de rentevoet en de looptijd. Ter illustratie: bij een vaste rentevoet van 3,5% bedraagt de maandelijkse afbetaling ongeveer 1.160 euro op 20 jaar, 1.002 euro op 25 jaar of 898 euro op 30 jaar. Dit zijn richtbedragen voor kapitaal en interesten; verzekeringen en andere kosten zijn niet inbegrepen. De uiteindelijke maandlast hangt af van je aanbod en persoonlijke dossier.
Hoeveel maandlasten bij 250.000 hypotheek?
De maandlast voor een hypothecaire lening van 250.000 euro hangt af van de rentevoet en de looptijd. Als voorbeeld: bij een vaste rentevoet van 3,5% en een looptijd van 25 jaar betaal je ongeveer 1.250 euro per maand, exclusief eventuele verzekeringen en andere kosten. Met een kortere looptijd ligt de maandlast hoger; met een langere looptijd lager, maar betaal je doorgaans in totaal meer interesten. De exacte afbetaling hangt af van de voorwaarden van je kredietgever.
Hoeveel hypotheek voor 700 euro per maand?
Met een maandbudget van 700 euro kan je, afhankelijk van de rentevoet en looptijd, bijvoorbeeld ongeveer 140.000 euro lenen op 25 jaar of 156.000 euro op 30 jaar, bij een vaste rentevoet van 3,5% en maandelijkse aflossingen. Dit zijn indicatieve bedragen: verzekeringen en andere kosten zijn niet inbegrepen, en de bank beoordeelt ook je inkomen, uitgaven en eigen inbreng.
Hoeveel is de netto maandlast van een hypotheek van € 2000?
Als de maandelijkse afbetaling van je hypotheek € 2.000 bedraagt, is dat niet automatisch ook je netto maandlast. Tel eventuele kosten voor een schuldsaldo- en brandverzekering erbij; een mogelijk fiscaal voordeel hangt af van je gewest, de datum en het doel van de lening en je persoonlijke situatie. Voor nieuwe woonleningen is er in Vlaanderen doorgaans geen woonbonus meer. Je exacte netto maandlast kan dus pas worden ingeschat wanneer die gegevens bekend zijn.
Hoe bereken je maandlasten hypotheek uit?
Je berekent de maandlast van je hypotheek op basis van het geleende bedrag, de rentevoet en de looptijd. Bij een lening met vaste maandelijkse aflossingen betaal je elke maand een bedrag voor kapitaal en interesten; een langere looptijd verlaagt doorgaans je maandlast, maar verhoogt meestal de totale interestkosten. Vul deze gegevens in een online hypotheekcalculator in voor een eerste schatting. Hou er rekening mee dat verzekeringen, dossierkosten en andere woonkosten daar vaak niet bij inbegrepen zijn.
Hoeveel maandlasten bij 500.000 hypotheek?
De maandlast voor een hypotheek van €500.000 hangt af van de rentevoet en de looptijd. Ter indicatie: bij een vaste rentevoet van 3,5% en een looptijd van 25 jaar betaal je ongeveer €2.500 per maand aan kapitaal en interesten. Verzekeringen en eventuele andere kosten zijn niet inbegrepen, en het exacte bedrag hangt af van de voorwaarden van je kredietgever.
Wat kost een hypotheek van 100.000 euro per maand?
De maandlast voor een hypotheek van 100.000 euro hangt af van de rentevoet en de looptijd. Als voorbeeld: bij een vaste rentevoet van 3,5% bedraagt de afbetaling ongeveer 580 euro per maand op 20 jaar, 501 euro op 25 jaar of 449 euro op 30 jaar. Een langere looptijd verlaagt dus meestal de maandlast, maar verhoogt doorgaans het totale bedrag aan interesten. Verzekeringen en andere kosten zijn niet inbegrepen; je werkelijke bedrag hangt af van de voorwaarden van je kredietgever.

Een reactie achterlaten