
Online je hypotheek berekenen: krijg snel zicht op je mogelijkheden
Een woning kopen is een grote stap. Voor je op zoek gaat naar een huis of appartement, wil je waarschijnlijk weten hoeveel je kunt lenen en wat je maandelijks zou betalen. Met een online hypotheekberekening krijg je snel een eerste inschatting. Zo ontdek je welk budget mogelijk bij je situatie past.
Wat is een online hypotheekberekening?
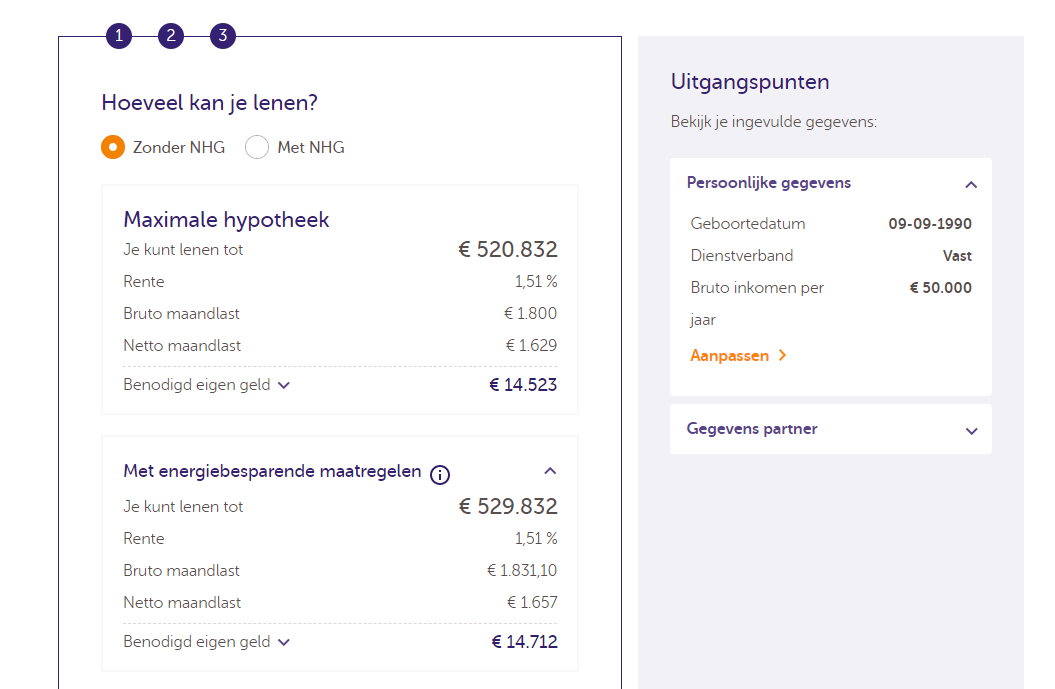
Een online hypotheekberekening geeft een indicatie van je mogelijke hypothecaire lening en de bijbehorende maandlasten. Je vult daarvoor doorgaans gegevens in zoals het bedrag dat je wilt lenen, de looptijd en de rentevoet. Sommige berekeningen vragen ook naar je eigen inbreng of inkomen.
De uitkomst is een richtbedrag, geen officieel kredietaanbod. De voorwaarden en het bedrag dat je uiteindelijk kunt lenen, hangen af van je persoonlijke situatie en de beoordeling door de kredietverstrekker.
Welke gegevens heb je nodig?
Hoe vollediger de gegevens die je invult, hoe nuttiger de berekening. Denk onder meer aan:
- Het aankoopbedrag: de prijs van de woning die je op het oog hebt.
- Je eigen inbreng: het bedrag dat je zelf kunt betalen.
- Het te lenen bedrag: wat je na aftrek van je eigen middelen wilt financieren.
- De looptijd: het aantal jaren waarin je de lening wilt terugbetalen.
- De rentevoet: een vaste of variabele rente, afhankelijk van de gekozen formule.
- Je financiële situatie: bijvoorbeeld je inkomen, andere leningen en vaste uitgaven.
Waar hangt je maandelijkse afbetaling van af?
Je maandelijkse afbetaling wordt vooral beïnvloed door het geleende bedrag, de rentevoet en de looptijd. Een hoger bedrag of een hogere rente leidt meestal tot hogere maandlasten. Een langere looptijd kan de maandelijkse afbetaling verlagen, maar betekent vaak dat je over de volledige looptijd meer interest betaalt.
Bij een vaste rentevoet blijft de rente gedurende de afgesproken periode gelijk. Bij een variabele rentevoet kan die veranderen volgens de voorwaarden van je krediet. Dat kan invloed hebben op je maandelijkse afbetaling. Bekijk daarom niet alleen het startbedrag, maar ook hoe de renteformule werkt en welke risico’s eraan verbonden zijn.
Hou ook rekening met de aankoopkosten
De aankoopprijs van de woning is niet de enige kost. In België kunnen er bijkomende kosten zijn, zoals registratiebelasting of btw, notariskosten en kosten voor de kredietakte en de hypotheekinschrijving. Welke kosten van toepassing zijn, hangt onder meer af van het type woning, de ligging en je persoonlijke situatie.
Ook mogelijke kosten voor een schuldsaldoverzekering of brandverzekering verdienen aandacht. Die zijn niet altijd inbegrepen in een online berekening. Breng daarom je totale budget in kaart en informeer bij je notaris en kredietverstrekker naar de kosten die voor jouw aankoop gelden.
Hoe gebruik je een hypotheekcalculator verstandig?
- Vul een realistisch aankoopbedrag en eigen inbreng in.
- Vergelijk verschillende looptijden en rentevoeten.
- Controleer of de berekende maandlast past binnen je maandelijkse budget.
- Hou ruimte over voor andere uitgaven, onverwachte kosten en toekomstige veranderingen.
- Vraag een persoonlijke simulatie aan voordat je een beslissing neemt.
Een berekening is geen kredietaanbod
Online je hypotheek berekenen is een handige eerste stap, maar de resultaten zijn indicatief. Een kredietverstrekker bekijkt onder andere je inkomsten, uitgaven, bestaande schulden, eigen middelen en de waarde van de woning. Pas na die beoordeling krijg je duidelijkheid over de mogelijke voorwaarden van een lening.
Door online verschillende scenario’s te vergelijken, bereid je je goed voor op gesprekken met een bank of kredietmakelaar. Zo krijg je een beter beeld van wat haalbaar is en kan je met meer vertrouwen op zoek naar een woning.
Veelgestelde Vragen over Online Hypotheekberekeningen in België
- Kan ik 300.000 euro lenen?
- Hoeveel hypotheek kan ik krijgen 2022?
- Hoeveel hypotheek met 40.000 per jaar?
- Hoeveel moet ik verdienen om 300.000 euro te kunnen lenen?
- Kan je met 40.000 euro een huis kopen?
- Hoe bereken je een Aflossingstabel?
- Hoeveel heb ik afgelost na 5 jaar?
Kan ik 300.000 euro lenen?
Of je 300.000 euro kunt lenen, hangt af van je inkomen, vaste uitgaven, lopende leningen, eigen inbreng en de looptijd en rentevoet van je hypothecaire lening. Ook kijkt de kredietverstrekker of de maandelijkse afbetaling haalbaar blijft binnen je budget. Met een online hypotheekberekening krijg je een eerste indicatie, maar alleen een persoonlijke beoordeling kan duidelijk maken welk bedrag je effectief kunt lenen. Hou daarnaast rekening met bijkomende aankoop- en notariskosten, die niet altijd in de berekening zijn opgenomen.
Hoeveel hypotheek kan ik krijgen 2022?
Hoeveel hypotheek je in 2022 kon krijgen, hing af van onder meer je netto-inkomen, vaste uitgaven, eventuele andere leningen, eigen inbreng en de looptijd van het krediet. Ook de rentevoeten en de beoordeling door de kredietverstrekker speelden een rol. Er bestond dus geen vast bedrag dat voor iedereen gold. Een online berekening geeft hoogstens een eerste indicatie; voor een persoonlijke inschatting moet je je volledige financiële situatie laten beoordelen.
Hoeveel hypotheek met 40.000 per jaar?
Met een jaarinkomen van € 40.000 kan je niet zomaar één vast hypotheekbedrag bepalen: maakt dat bedrag bruto of netto uit, en hoeveel je kan lenen hangt ook af van je eigen inbreng, andere leningen en vaste uitgaven, de rentevoet en de looptijd. Kredietverstrekkers beoordelen of de maandelijkse afbetaling haalbaar blijft binnen je budget. Gebruik daarom een online berekening als eerste indicatie en laat je persoonlijke situatie nadien bekijken door een kredietverstrekker of kredietmakelaar.
Hoeveel moet ik verdienen om 300.000 euro te kunnen lenen?
Er bestaat geen vast minimuminkomen om 300.000 euro te kunnen lenen: de bank kijkt onder meer naar je netto-inkomen, andere leningen en vaste uitgaven, eigen inbreng, looptijd en rentevoet. Als vuistregel wordt vaak bekeken of je maandelijkse afbetaling ongeveer binnen een derde van je netto-inkomen past, maar dat is geen vaste regel en de bank beoordeelt elke aanvraag afzonderlijk. Bereken daarom eerst je verwachte maandlast en laat je situatie persoonlijk beoordelen door een kredietverstrekker.
Kan je met 40.000 euro een huis kopen?
Met 40.000 euro een huis kopen kan in sommige gevallen, maar het hangt af van wat je met dat bedrag bedoelt. Als dit je volledige budget is, zijn je mogelijkheden doorgaans beperkt: naast de aankoopprijs moet je rekening houden met bijkomende kosten, zoals registratiebelasting of btw en notariskosten. Is 40.000 euro je eigen inbreng en wil je de rest lenen, dan kijkt de bank onder meer naar je inkomen, vaste uitgaven, andere leningen en de waarde van de woning. Een online hypotheekberekening geeft je een eerste indicatie, maar alleen een kredietverstrekker kan beoordelen hoeveel je effectief kunt lenen.
Hoe bereken je een Aflossingstabel?
Een aflossingstabel bereken je op basis van het geleende bedrag, de rentevoet, de looptijd en de frequentie van je afbetalingen. Bij een lening met vaste maandelijkse afbetalingen bestaat elke betaling uit interest en kapitaal: in het begin betaal je doorgaans meer interest, terwijl later een groter deel van je afbetaling naar de terugbetaling van het kapitaal gaat. Een online hypotheekcalculator kan per periode tonen hoeveel je betaalt en welk saldo nog openstaat. De tabel blijft een simulatie: eventuele kosten en wijzigingen aan een variabele rentevoet kunnen de werkelijke bedragen beïnvloeden.
Hoeveel heb ik afgelost na 5 jaar?
Hoeveel je na 5 jaar hebt afgelost, hangt af van het geleende bedrag, de rentevoet, de looptijd en de terugbetalingsformule. Bij een hypothecaire lening met vaste maandafbetalingen bestaat elke betaling uit kapitaal en interest; in het begin gaat doorgaans een groter deel naar interest. Gebruik een aflossingstabel of hypotheekcalculator om te zien hoeveel kapitaal je na 60 maanden hebt terugbetaald. Het totaal dat je hebt betaald, ligt hoger, omdat daarin ook de betaalde interesten zitten.

Een reactie achterlaten